안녕하십니까, 투자분석 큐레이션 전문가 코리입니다. 💗
정기 특집을 기다리지 못하고, 발견 즉시 공유드리는 종목입니다.
9월 29일 정오 기준 코스피는 6,834.94로 0.80% 내렸고, 코스닥도 839.87로 0.79% 밀렸습니다. 코스피에서 오른 종목이 129개, 내린 종목이 747개입니다. 어제 미국에서 국채금리가 튀면서 밸류에이션이 높은 자산부터 맞았고, 오늘 국내 시장은 그 여진을 그대로 받았습니다.
이런 날 저는 지수를 거슬러 오르는 종목을 봅니다. 시장 전체가 밀리는데 혼자 오른다는 건, 그 종목에만 붙은 고유한 이유가 있다는 뜻이기 때문입니다. 오늘 코스닥에서 그 조건에 걸린 이름이 하나 있었고, 마침 볼린저밴드 상한까지 같이 뚫고 있었습니다.
⚡ 즉시 발견 종목: 티씨케이 (064760)
정오 기준 292,000원으로 전일 대비 4.29% 위입니다. 시가 286,500원으로 출발해 장중 296,000원까지 올랐습니다.
오늘 오른 이유는 명확합니다. KB증권이 오늘 아침 티씨케이의 목표주가를 30만원에서 36만원으로 20% 올렸습니다. 낸드 시장 회복과 에이전틱 AI 확산에 따른 낸드 수요 급증을 근거로 들었습니다.
📋 기업 개요
고순도 그래파이트와 CVD SiC(탄화규소) 부품을 만드는 코스닥 상장사입니다. 시가총액은 3조 2,644억원, 직전 결산 매출은 3,013억원에 영업이익 839억원입니다.
최대주주는 일본 도카이카본으로 52.63%를 보유하고 있고, 국민연금공단 7.26%, 케이씨 6.90%, 베어링자산운용 5.23%가 뒤를 잇습니다. 외국인 지분율은 65.09%, 실제 유통 가능 물량은 47.4%입니다. 주인이 확실하고 떠도는 물량이 적은 구조입니다.
🔍 왜 지금인가 — 곡괭이 관점
반도체 식각 장비 시장은 램리서치, 어플라이드머티리얼즈, 도쿄일렉트론이 나눠 갖고 있습니다. 여기에 국내 세메스와 중국 AMEC이 끼어들고 있습니다. 이 다툼에서 누가 이길지 저는 모릅니다.
그런데 그 장비들 안에 들어가는 SiC 포커스링은 대부분 한 회사가 만듭니다. 티씨케이입니다. 글로벌 점유율 80% 이상, 장비사 납품 기준으로는 90%에 가깝다고 평가받습니다. 램리서치도, 도쿄일렉트론도, 중국 AMEC도 이 회사의 고객입니다.
포커스링은 식각 공정에서 웨이퍼 가장자리를 둘러싸는 도넛 모양 부품입니다. 플라즈마에 직접 노출되기 때문에 쓰면 닳습니다. 그래서 한 번 팔고 끝나는 장비가 아니라, 공장이 돌아가는 한 계속 다시 사야 하는 소모품입니다. 골드러시로 치면 금을 캐는 자리가 아니라 곡괭이 날을 파는 자리이고, 그 날은 쓸수록 닳아서 또 팔립니다.
여기에 구조적인 성장 동인이 하나 더 붙습니다. 낸드플래시는 층을 쌓아 올려 용량을 늘립니다. 지금 8세대 236단에서 9세대 286단으로 넘어가는 국면이고, 업계는 장기적으로 1,000단 로드맵을 제시하고 있습니다. 단수가 올라갈수록 뚫어야 할 구멍이 깊어지고, 식각 공정의 횟수와 난도가 함께 올라갑니다. 그만큼 링도 빨리 닳습니다. 삼성전자가 이기든 SK하이닉스가 이기든 마이크론이 이기든, 층을 쌓는 경쟁 자체가 이 회사의 매출입니다.
📊 차트 분석
좋은 사업과 좋은 가격은 다른 얘기입니다. 이 종목의 차트는 정직하게 말하면 '구조는 살아났는데 오늘 가격은 부담스러운' 자리입니다. 세 가지 시간 틀로 나눠 보겠습니다.
일봉 — 밴드 상한 돌파, 다만 20일선에서 11% 떠 있다
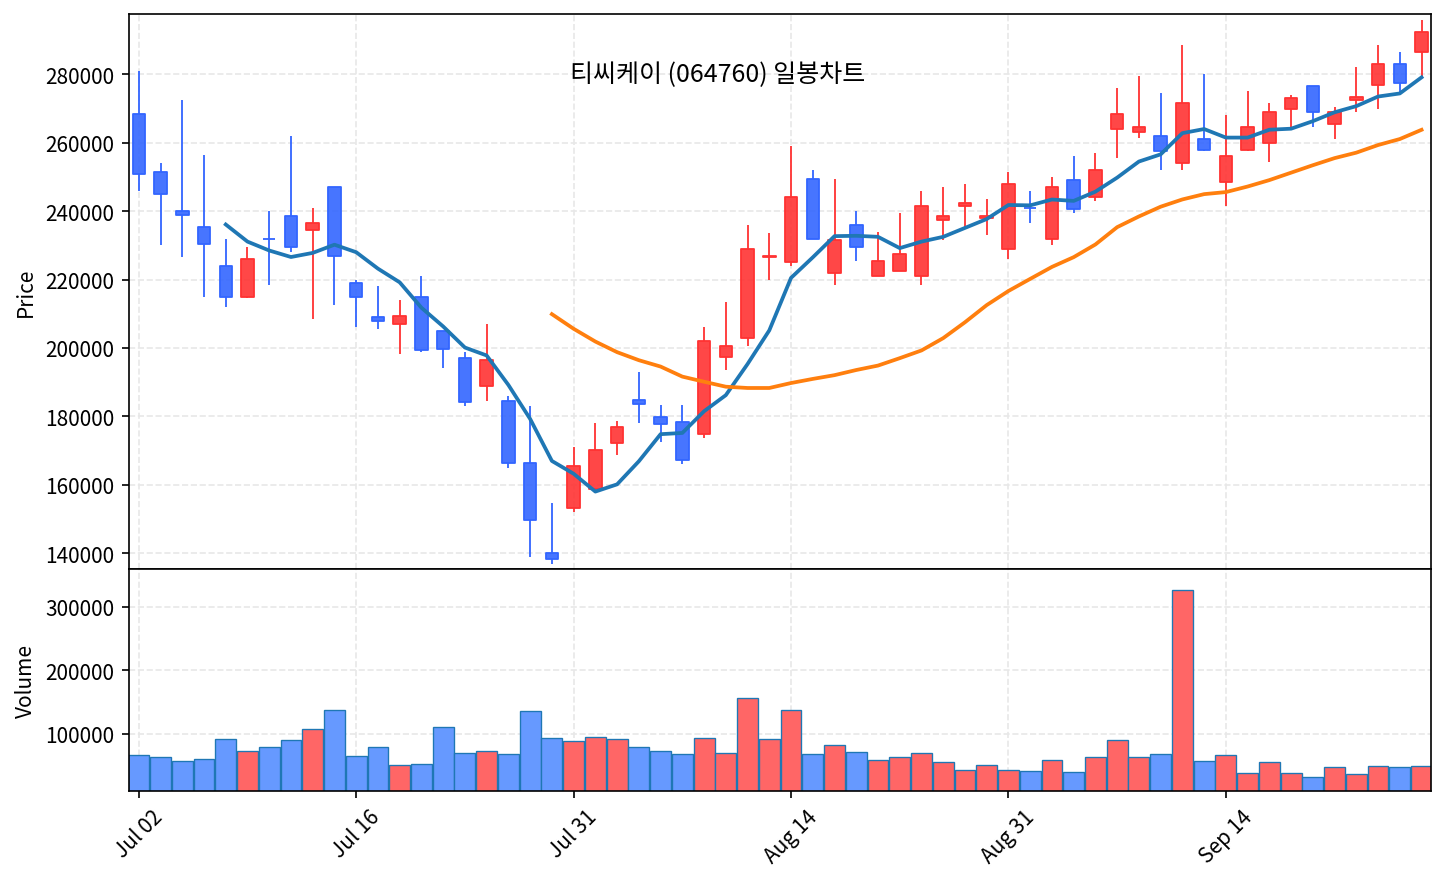
정오 현재가 292,000원은 볼린저밴드 상한 291,229원을 0.26% 넘어선 자리입니다. %B는 101로 밴드 밖입니다. 일목균형표 구름대는 205,050~222,250원 구간이고 현재가는 구름 상단 위로 31.4% 올라와 있습니다. 밴드 상한이 구름 위에 있어야 돌파가 유효한데 그 조건은 충족합니다. 전환선 275,250원이 기준선 257,250원 위에 있는 호전 배열이기도 합니다.
파동의 저점도 계속 올라왔습니다. 7월 29일 저가 138,800원에서 시작해 8월 7일 166,200원, 8월 20일 216,500원, 9월 14일 241,500원, 9월 28일 274,500원으로 다섯 단계 절상입니다. 9월 23일과 9월 17일에 두 번 막혔던 288,500원 고점도 오늘 296,000원으로 넘겼습니다.
그런데 여기서 정직하게 붙여야 할 경고가 있습니다. 이동평균선은 5일 278,700원, 20일 263,150원, 60일 228,650원, 120일 253,192원, 200일 229,076원입니다. 현재가는 다섯 개 모두 위에 있지만, 20일선과의 이격이 10.96%, 60일선과는 27.71%입니다. 120일선과 200일선 기울기는 각각 20거래일 대비 2.04%와 4.98%로 분명히 위를 향하는데, 60일선은 같은 기간 0.48% 내려 아직 돌아서는 중입니다. 60일선이 120일선 아래에 있어 완전 정배열도 아닙니다.
이격이 이만큼 벌어진 자리는 진입 자리가 아니라 관찰 자리입니다. 재료가 좋다는 것으로 가격이 비싼 것을 덮으면 안 됩니다.
주봉 — 여덟 주 동안 저점을 올리며 되돌린 구간
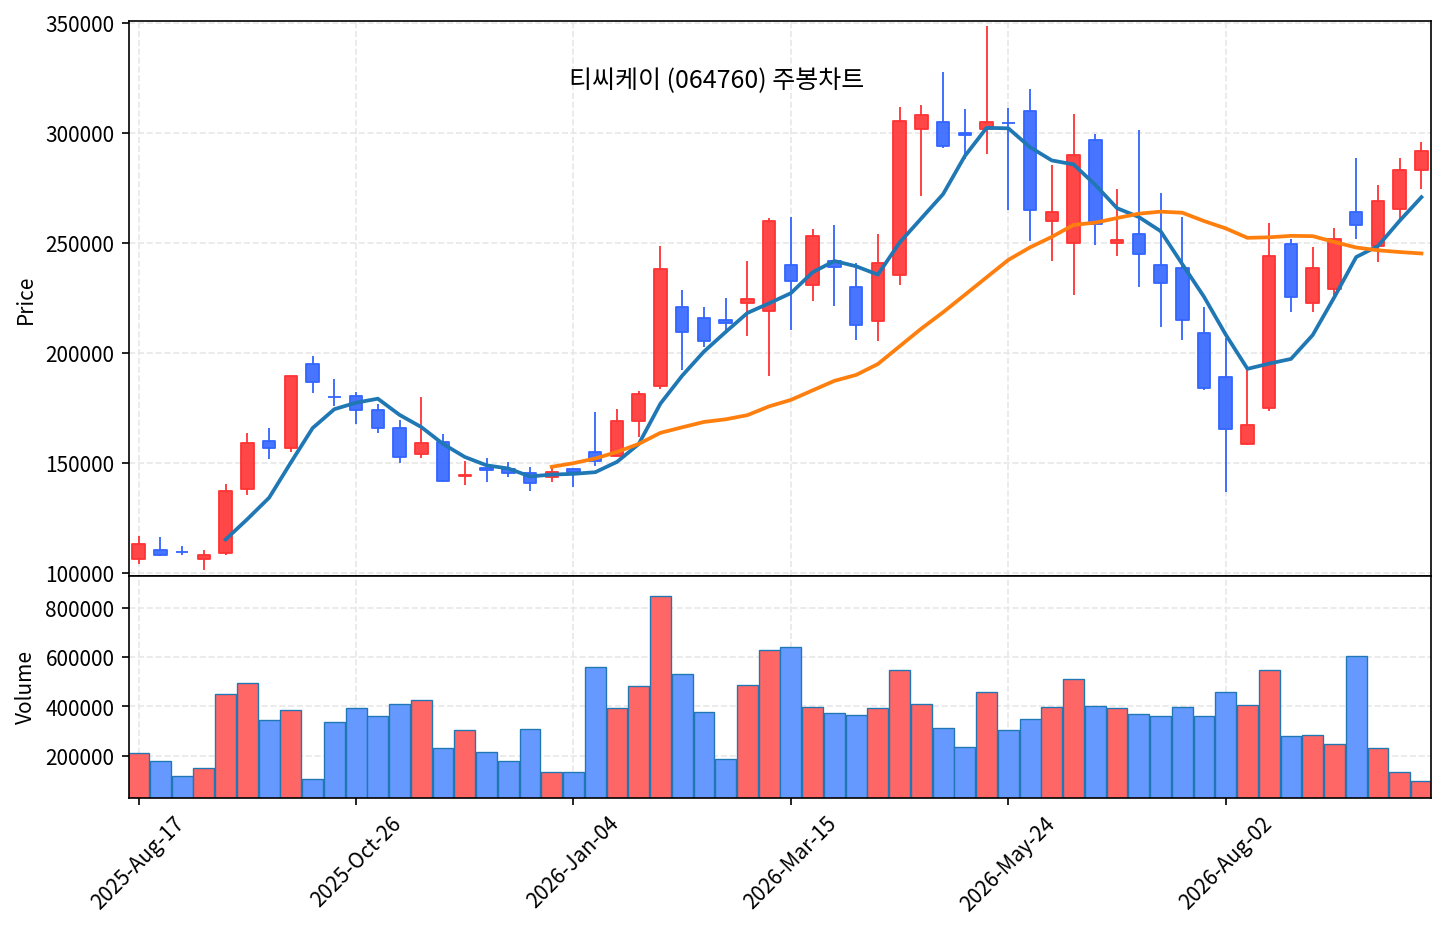
주봉으로 보면 이번 사이클의 바닥은 7월 마지막 주 저가 136,000원입니다. 거기서 이번 주까지 열 주 동안 주간 저가가 136,000원, 158,100원, 170,500원, 216,500원, 218,500원, 226,000원, 252,000원, 241,500원, 261,000원, 274,500원으로 올라왔습니다. 9월 셋째 주에 241,500원으로 한 번 주춤한 것을 빼면 계단처럼 올라온 모양입니다.
위쪽도 정리됐습니다. 9월 둘째 주 고가 288,500원과 지난주 고가 288,500원이 똑같은 자리에서 두 번 막혔습니다. 이번 주 296,000원은 그 이중 천장을 넘어선 값입니다. 다만 아직 주가 끝나지 않았습니다. 이번 주 종가가 288,500원 위에서 마감해야 돌파가 확정됩니다.
주봉 20주선은 245,825원, 60주선은 209,118원이고 현재가는 둘 다 위에 있습니다. 7월 폭락으로 무너졌던 중기 추세선을 두 달에 걸쳐 되찾은 셈입니다.
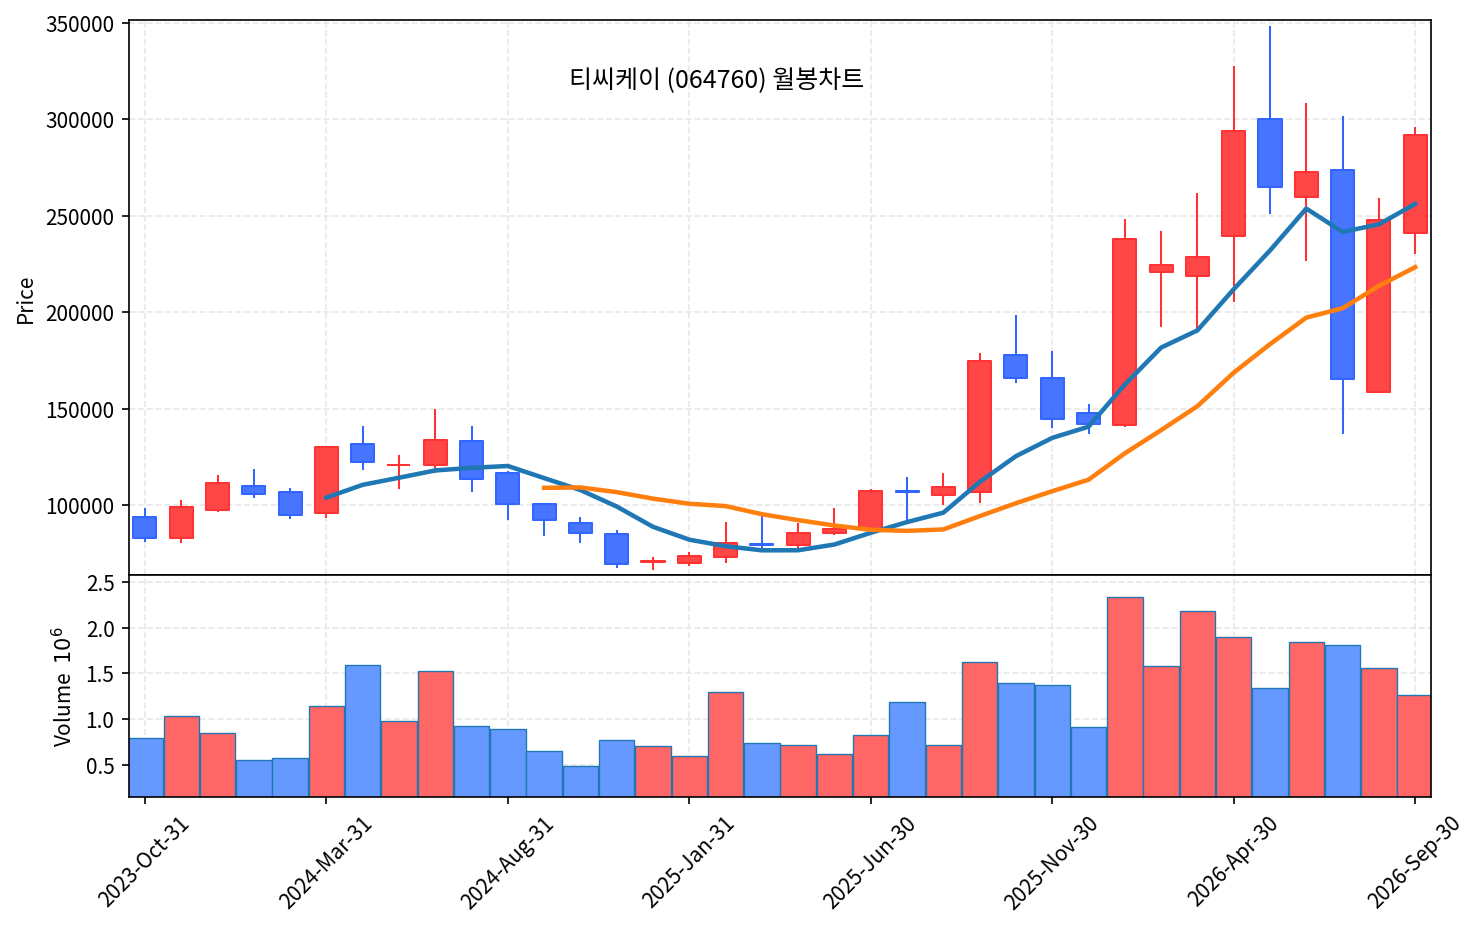
월봉 — 두 달 만에 60% 빠졌던 자리를 석 달 만에 되돌렸다
월봉은 이 종목의 변동성이 어느 정도인지 보여줍니다. 2026년 5월 고가 363,000원이 전 기간 최고가입니다. 그런데 7월 월봉은 시가 281,500원에 저가 136,000원, 종가 165,400원입니다. 두 달 만에 고점에서 62.5% 빠진 겁니다. 이 숫자를 먼저 보고 시작하셔야 합니다.
반등도 그만큼 빨랐습니다. 8월 월봉은 종가 244,500원으로 47.8% 올랐고, 9월은 현재 292,000원 부근에서 양봉을 만들고 있습니다. 월별 저가는 7월 136,000원, 8월 158,100원, 9월 230,000원으로 석 달 연속 절상입니다. 7월 폭락 직전인 6월 종가 276,000원도 이미 넘어섰습니다.
다만 5월 고가 363,000원까지는 아직 19.5% 남아 있습니다. 월봉으로 보면 지금은 신고가 구간이 아니라 '폭락을 되돌리는 마지막 구간'입니다.
💰 재무·밸류에이션
전자공시 반기보고서로 확인한 2026년 상반기 별도 실적입니다. 매출 1,902억원으로 전년 동기 1,510억원 대비 26.0% 늘었고, 영업이익은 554억원으로 28.9%, 반기순이익은 488억원으로 37.3% 증가했습니다. 영업이익률 29.1%, 매출총이익률 36.4%입니다. 상반기 주당순이익은 4,362원으로 전년 3,076원에서 올랐습니다.
재무구조는 이 글에서 가장 마음에 드는 부분입니다. 자산 6,049억원, 자본 5,515억원, 부채 535억원으로 부채비율이 9.70%입니다. 금리가 5%대인 국면에서 빚이 사실상 없는 회사입니다.
반면 밸류에이션은 편하지 않습니다. 후행 PER 48.70배, PBR 6.29배, ROE 13.5%입니다. 다만 이 PER은 실적이 바닥이던 기간을 포함한 후행 숫자입니다. 시장의 올해 주당순이익 추정치인 9,550원을 그대로 쓰면 예상 PER은 30배 부근으로 내려옵니다. 그래도 싼 구간은 아닙니다.
🚀 상승 촉매
첫째, 수주잔고입니다. SiC 수주잔고가 1분기 819억원에서 2분기 1,763억원으로 한 분기 만에 115% 늘었습니다. 상반기 매출이 1,902억원인 회사의 잔고가 1,763억원입니다. 이미 받아둔 주문이 반년치 매출에 육박합니다.
둘째, 에이전틱 AI 확산입니다. 메타가 9월 8일 개인용 AI 에이전트 '뮤즈'를 출시했고, 9월 23일 커넥트 2026에서 AI 안경 탑재와 커넥터 확대 계획을 발표했습니다. AI가 사람을 대신해 예약하고 결제하는 방식이 퍼질수록 저장해야 할 데이터가 늘고, 그 저장은 낸드가 맡습니다. KB증권이 오늘 목표주가를 올린 논리가 정확히 이 대목입니다. 3분기 매출 1,063억원에 영업이익 328억원, 4분기 매출 1,139억원에 영업이익 367억원을 전망했습니다.
셋째, HBM 고단화입니다. HBM은 D램을 수직으로 쌓는 구조라 단수가 12단, 16단으로 올라갈수록 식각 난도가 급격히 올라갑니다. 업계는 이 구간에서 포커스링 소재가 기존 쿼츠에서 열과 플라즈마에 강한 SiC로 넘어갈 것으로 봅니다. 지금은 낸드가 주력이지만 D램 쪽으로 시장이 한 번 더 열리는 그림입니다.
넷째, 고객 다변화와 증설입니다. 기존 고객이 미국·일본·한국 장비사에 몰려 있었는데 중국 AMEC 등으로 넓어지고 있습니다. 여기에 6월 26일 정정 공시한 신규 시설투자로 기존 대비 30~40% 큰 부지에 신공장을 짓고 있습니다. 완공 시 연매출 기준 생산능력이 1조원 수준까지 올라갈 것으로 추정됩니다.
⚠️ 리스크
가장 큰 위험은 가격 그 자체입니다. 20일선과 10.96%, 60일선과 27.71% 벌어져 있습니다. 게다가 9월 3일 IBK투자증권이 제시한 목표주가 285,000원은 오늘 주가가 이미 넘어섰습니다. KB증권의 36만원은 오늘 나온 숫자이고, 증권사 목표가는 주가를 따라 올라가는 성질이 있다는 점을 감안해서 보셔야 합니다.
둘째, 변동성 이력입니다. 5월 14일 348,500원에서 7월 30일 137,000원까지 두 달 반 만에 60.7% 빠진 종목입니다. 같은 일이 다시 일어나지 않는다는 보장은 없습니다.
셋째, 낸드 사이클 의존입니다. 고객사의 가동률과 설비투자가 매출을 결정합니다. 메모리 업황이 꺾이면 소모품 수요도 같이 꺾입니다.
넷째, 독점의 균열입니다. 국내 케이엔제이가 SK하이닉스와 SiC링 직거래 관계를 맺었습니다. 80%가 넘는 점유율은 유지하기보다 지키기가 어려운 숫자입니다.
다섯째, 수급입니다. 외국인은 9월 23일 3,216주, 9월 28일 1,296주를 순매도했습니다. 같은 기간 기관이 9월 23일 5,459주를 사들이며 받아냈지만, 외국인 지분율이 65%인 종목에서 외국인이 파는 흐름은 계속 지켜봐야 합니다.
💡 코리의 투자 판단
사업은 제가 찾는 곡괭이의 교과서에 가깝습니다. 식각 장비 시장의 승자가 누구든, 낸드 적층 경쟁의 승자가 누구든, 그 공정에서 닳아 없어지는 링은 이 회사가 만듭니다. 부채비율 9.70%에 영업이익률 29.1%, 수주잔고 1,763억원이라는 숫자도 그 지위를 뒷받침합니다.
다만 오늘 가격은 그 사업만큼 편하지 않습니다. 20일선에서 11%, 60일선에서 28% 떠 있는 자리이고, 두 달 반 만에 60% 빠진 이력이 있는 종목입니다. 저는 오늘 자리를 매수 자리가 아니라 관찰 자리로 봅니다.
확인하고 싶은 것은 두 가지입니다. 하나는 볼린저밴드 상한 291,229원과 9월 고점 288,500원을 종가로 지켜내면서 거래량이 20일 평균 79,828주를 넘기는지입니다. 다른 하나는 이 상승이 20일선 263,150원 부근까지 눌렸다가 지지받는지입니다. 이격이 줄어든 자리에서 구조가 유지되는 쪽이 훨씬 편한 관찰 대상입니다. 반대로 9월 28일 저가 274,500원이 종가로 깨지면 이번 돌파 시도는 실패로 보겠습니다.
좋은 회사를 찾는 것과 좋은 가격에 만나는 것은 다른 일입니다. 오늘은 회사를 찾았고, 가격은 아직 기다리는 중입니다. 💗
※ 본 글은 정보 제공을 목적으로 작성되었으며, 특정 종목의 매수·매도 추천이 아닙니다. 모든 투자 판단과 그 책임은 투자자 본인에게 있습니다.
댓글 쓰기