안녕하십니까, 투자분석 큐레이션 전문가 코리입니다. 💗
정기 특집을 기다리지 못하고, 발견 즉시 공유드리는 종목입니다.
오늘 10월 2일 오전, 제 눈에 걸린 건 급등 종목 목록이 아니라 한 회사의 손익 구조가 조용히 바뀌어 있었다는 점이었습니다. 코스모신소재는 시장에서 양극재 회사로 불립니다. 그런데 2분기 영업이익을 780% 끌어올린 건 양극재가 아니었습니다. 필름이었습니다. 주가가 7월 바닥에서 63% 올라오는 동안 이름표와 실제 돈을 버는 자리가 어긋나 있었고, 저는 그 어긋남이 아직 가격에 다 반영되지 않았다고 봤습니다.
1. 오늘 발견한 종목 — 코스모신소재 (005070)
MLCC는 세라믹 가루를 갠 반죽을 머리카락보다 훨씬 얇게 펴 바른 시트를 수백 장에서 수천 장씩 쌓아 만듭니다. 그 반죽을 펴 바를 때 받침으로 쓰는 것이 이형필름입니다. 받침이 조금이라도 울퉁불퉁하면 시트 두께가 달라지고, 층을 많이 쌓을수록 그 오차가 그대로 누적됩니다. AI 서버용 고용량 MLCC는 층수가 많아 더 평평한 필름을 요구하고, 그 초평활 이형필름을 국내에서 양산하는 곳은 코스모신소재 한 곳입니다.
· 시가총액 1조 5,196억원 · 외국인 소진율 6.10%
· 현재가 45,800원 (10월 2일 오전, 전일 대비 +2.69%, 장중 고가 47,000원)
· 2026년 2분기 매출 1,377억원(+15%) · 영업이익 46억원(+780%) · 26분기 연속 영업흑자
2. 왜 지금인가 — 곡괭이 관점
AI 서버 한 대에 들어가는 MLCC는 약 2만 8,000개입니다. 일반 서버와 자릿수가 다릅니다. 전력을 많이 먹고 전압 변동이 심할수록 그것을 받아내는 콘덴서가 더 촘촘히 필요하기 때문입니다. 그래서 2026년은 MLCC 공급 부족 시나리오가 거론될 만큼 업황 회복이 강하게 돌아선 해로 꼽힙니다.
여기서 한 단계 아래를 봐야 합니다. MLCC를 누가 만드느냐는 삼성전기와 일본 무라타, TDK, 대만 야게오가 다투는 영역입니다. 그 싸움의 승자가 누구든 바뀌지 않는 사실이 하나 있습니다. MLCC를 만들려면 이형필름이 반드시 들어가고, 고용량 제품일수록 더 좋은 필름이 들어간다는 것입니다. 바람이 어느 쪽으로 불든 통행료를 받는 자리, 곡괭이와 청바지 기준에 들어맞는 지점이 여기입니다.
실제로 회사는 지난 6월 국내 최초로 AI 서버용 초평활 이형필름 양산에 성공했다고 밝혔고, 7월에는 월 7,000만 제곱미터 생산능력의 이형필름 라인을 풀가동으로 돌리고 있다는 보도가 나왔습니다. 2분기 실적을 끌어올린 것도 이 기능성 필름 사업이었습니다. 양극재가 적자를 내는 와중에 필름이 회사를 떠받치고 있는 구조입니다.
3. 차트 분석
제가 이 종목을 오늘 집은 이유는 재료가 아니라 위치입니다. 7월 저점 이후 눌림 저점이 한 번도 아래로 꺾이지 않았고, 오늘 볼린저밴드 상한을 종가 기준으로 넘어섰습니다.
#### 일봉 — 밴드 상한을 넘고, 120일선 위로 올라선 날
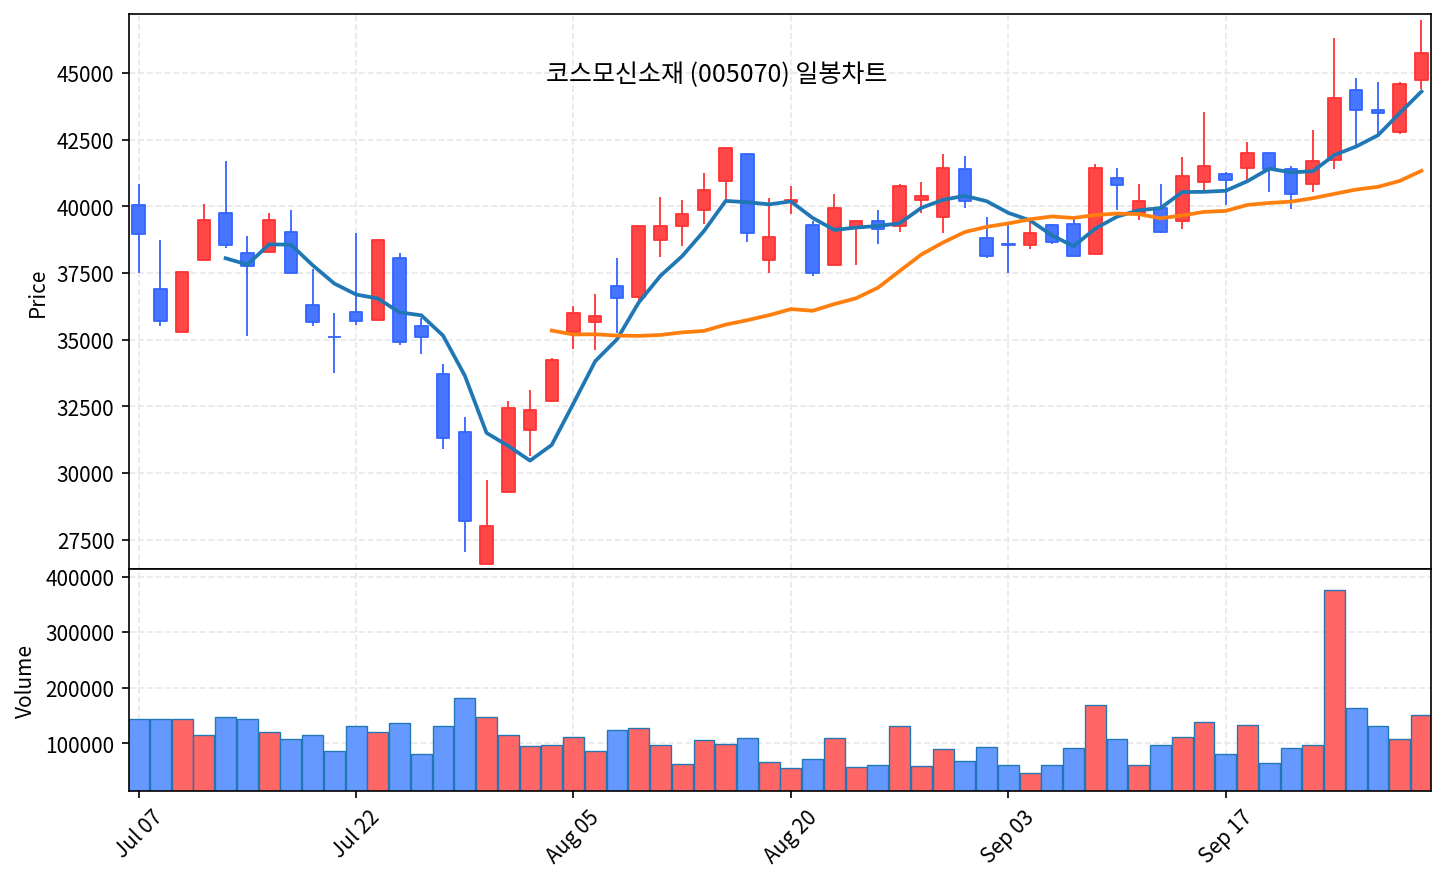
현재가 45,800원은 볼린저밴드 상한 45,435원 위에 있습니다. 일목균형표 구름은 37,125~38,025원 구간에 있어 주가가 구름을 한참 위에서 올라타고 있고, 밴드 상한이 구름보다 위에 놓인 정상 배열입니다. 밴드 돌파 조건은 오늘 충족됐습니다.
더 의미 있는 숫자는 120일선입니다. 현재 44,838원인데 오늘 종가가 그 위 2.15%에 있습니다. 중기 추세선을 되찾은 첫날이라는 뜻입니다. 60일선도 돌아섰습니다. 30거래일 전과 비교하면 아직 -4.47%지만, 10거래일 전과 비교하면 +1.98%입니다. 내려오던 선이 최근 한 달 사이에 방향을 바꿨습니다.
솔직하게 짚을 부분도 있습니다. 20일선 41,355원 대비 이격이 +10.75%이고, 직전 5거래일 상승률이 +9.8%입니다. 오른 뒤에 보는 자리라는 점은 분명히 기억하셔야 합니다. 120일선 기울기도 10거래일 기준 -1.63%로 아직 마이너스입니다. 하락 속도가 30거래일 기준 -5.62%에서 줄어든 것이지 위로 돌아선 건 아닙니다. 오늘 거래량은 20일 평균의 1.53배였습니다.
#### 주봉 — 열 번 연속으로 저점이 올라왔습니다
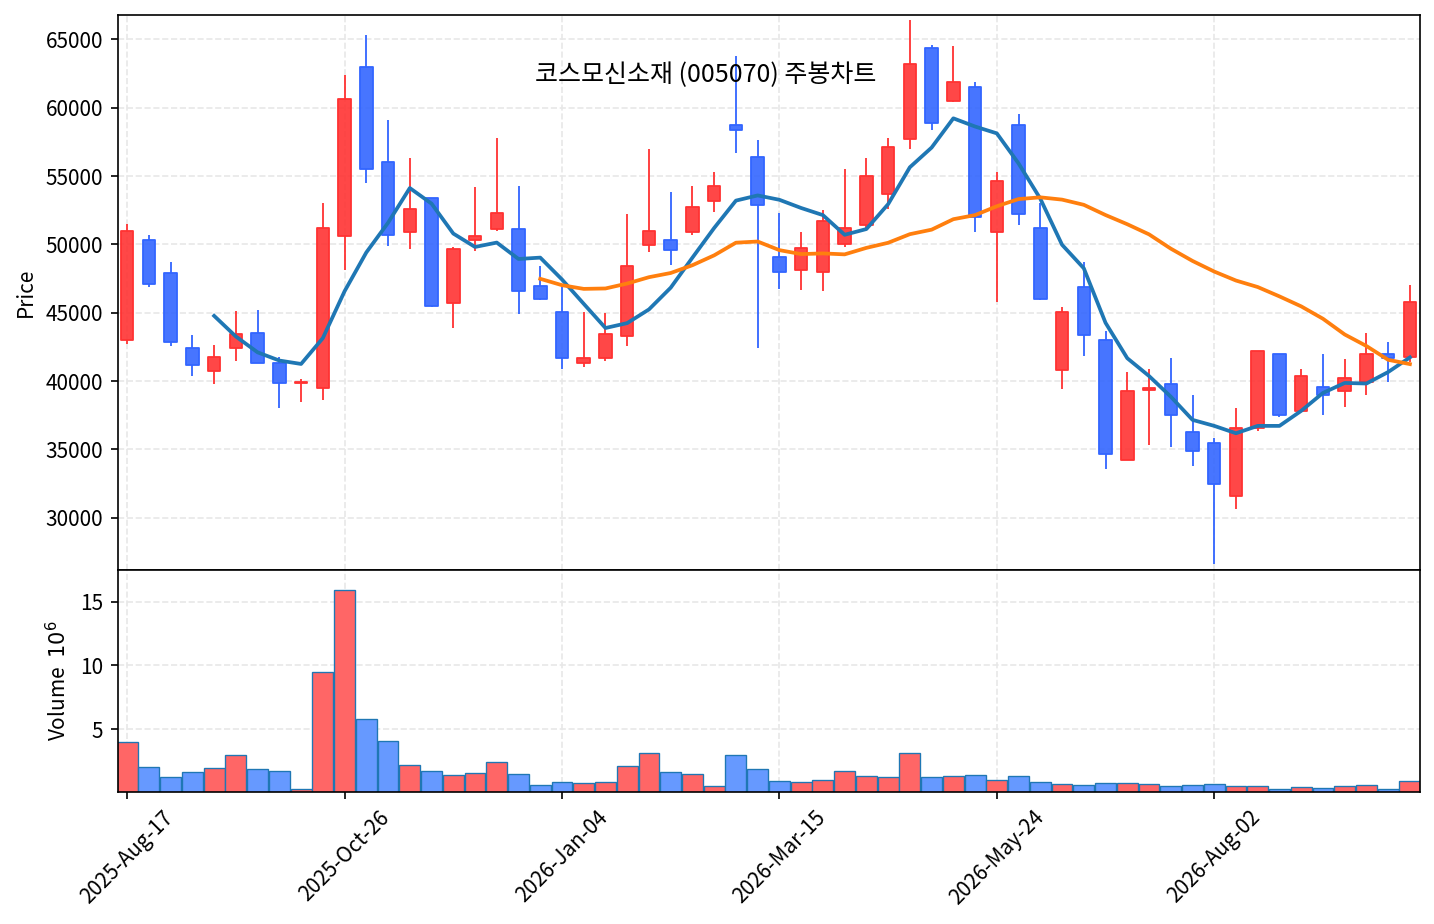
제가 이 종목에서 가장 높게 보는 부분입니다. 주간 저가를 7월 말부터 순서대로 적으면 26,600원, 30,650원, 36,300원, 37,400원, 37,750원, 37,500원, 38,100원, 39,000원, 39,900원, 41,400원입니다. 8월 말 한 번 37,500원으로 소폭 밀린 것을 빼면 열 주 내내 바닥이 또박또박 높아졌습니다.
봉 하나씩이 아니라 파동 단위로 봐도 같습니다. 7월 말 26,600원이 최저점이고, 그 뒤 만들어진 두 번의 눌림 저점이 각각 37,400원대와 39,000원대로 최저점보다 훨씬 위에 자리를 잡았습니다. 저점 절상이라는 말을 쓸 수 있는 모양입니다. 주봉상 당면 저항은 9월 28일 주에 찍은 47,000원입니다.
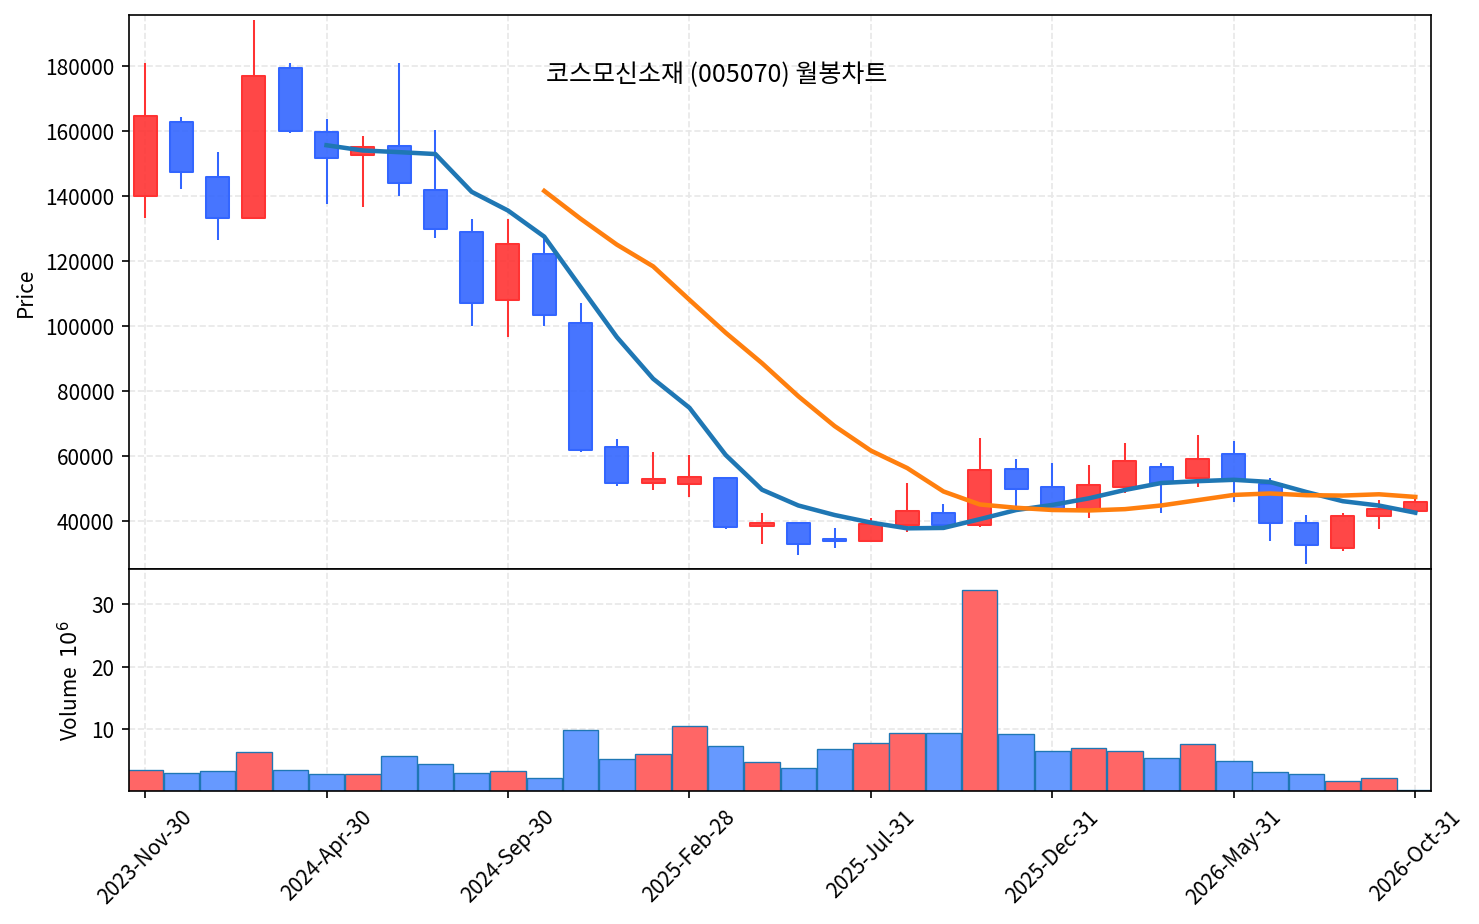
#### 월봉 — 61% 떨어진 자리에서 석 달 연속 양봉
4월 고점 68,800원에서 7월 저점 26,600원까지 61.3% 빠진 종목입니다. 그 뒤 8월 41,600원, 9월 43,500원으로 두 달 연속 양봉이 섰고 10월도 지금까지 양봉 구간에 있습니다. 현재가는 고점과 저점 사이 45% 지점입니다. 많이 빠졌다가 절반 조금 못 미치게 올라온 위치라고 읽습니다.
4. 재무·밸류에이션
2분기는 매출 1,377억원으로 전년 대비 15% 늘었고 영업이익은 46억원으로 780% 증가했습니다. 영업흑자는 26분기 연속입니다. 다만 숫자의 크기 자체는 냉정하게 봐야 합니다. 분기 영업이익 46억원은 1조 5,000억원짜리 회사의 이익으로는 작습니다. 2025년 연간 영업이익도 22억원으로 전년 대비 91% 줄어든 수준이었습니다. 지금은 바닥을 지나는 구간이지 좋아진 구간이 아닙니다.
지표는 주가순자산비율 2.81배, 주당순자산 16,280원입니다. 주가수익비율은 계산되지 않습니다. 최근 4개 분기 주당순이익이 -216원, 즉 순이익 기준으로는 적자이기 때문입니다. 영업단에서는 흑자인데 그 아래 금융비용에서 깎여 내려간 구조입니다. 양극재 설비에 들어간 차입이 그만큼 무겁다는 뜻으로, 저평가 종목이라고 부를 수 있는 상태는 아닙니다. 증권가에서 제시된 목표주가는 58,600원입니다.
5. 상승 촉매
첫째, AI 서버 MLCC 수요입니다. 서버 한 대에 2만 8,000개가 들어가고 2026년 공급 부족 시나리오가 거론되는 상황에서, 고용량 MLCC가 늘어날수록 초평활 이형필름 수요는 더 가파르게 늘어납니다. 부품 수요가 산술적으로 늘 때 소재 수요가 더 빠르게 느는 구조입니다.
둘째, 생산능력이 이미 가동 중이라는 점입니다. 월 7,000만 제곱미터 라인이 풀가동에 들어갔고, 삼성전기 등 주요 고객사 공급 일정에 맞춰 증산을 진행하고 있습니다. 설비를 지금부터 짓는 회사와 이미 돌리고 있는 회사는 다음 분기 숫자가 다릅니다.
셋째, 양극재의 바닥 통과입니다. 2분기부터 LG에너지솔루션향 공급이 재개됐고 3분기부터는 삼성SDI향 첫 전기차용 양극재 출하가 시작되는 것으로 파악됩니다. 지금 양극재는 적자를 내는 쪽이라, 이 적자가 줄기만 해도 전체 이익에는 지렛대로 작용합니다.
넷째, 밸류체인 확장입니다. 9월 7일 이차전지 소재기업 피노의 150억원 제3자배정 유상증자에 참여해 지분 3.13%를 확보했습니다. 원료와 전구체 조달부터 양극재까지 공급망을 넓히려는 움직임입니다.
6. 리스크
가장 큰 리스크는 양극재입니다. 미국 전기차 수요 부진과 에너지저장장치향 납품 중단으로 가동률이 낮고, 이 부문 적자가 전사 수익성을 계속 끌어내리고 있습니다. 회사는 LFP 양극재를 하지 않고 NCM 계열에 집중하는 전략인데, 글로벌 전기차에서 LFP 비중이 10%대에서 40% 수준까지 올라온 상황이라 이 선택이 맞을지는 더 지켜봐야 합니다.
수급도 한쪽으로만 실려 있습니다. 최근 12거래일 동안 기관은 약 100억원을 순매수했지만 외국인은 약 36억원을 순매도했습니다. 외국인 소진율은 6.10%로 낮은 편입니다. 기관이 끌고 가는 수급이라 기관 매수가 멈추면 받칠 힘이 약해집니다.
차트에서도 앞서 적은 대로 20일선 이격 +10.75%, 5거래일 상승률 +9.8%입니다. 밴드 상한을 넘은 것은 맞지만 넘은 그날 바로 따라붙는 자리는 아닙니다.
7. 코리의 투자 판단
정리하면 이렇습니다. MLCC가 늘어나는 흐름은 AI 서버가 깔리는 한 쉽게 꺾이지 않고, 그 흐름에서 누가 이기든 통행료를 받는 자리에 코스모신소재의 이형필름이 있습니다. 차트도 열 주 연속 저점 절상에 오늘 볼린저밴드 상한과 120일선을 함께 넘었습니다. 조건은 갖춰졌습니다.
다만 저는 오늘 가격에 한 번에 들어가는 자리로는 보지 않습니다. 20일선에서 10.75% 떠 있고 닷새 만에 10% 가까이 오른 뒤이기 때문입니다. 제가 보는 확인선은 120일선 44,838원입니다. 종가가 이 위에서 유지되는지가 중기 추세 전환의 기준이 됩니다. 위로는 9월 28일 고가 47,000원이 먼저 막는 자리고, 아래로는 20일선 41,355원이 무너지면 이번 흐름은 다시 접어서 봐야 합니다. 되돌림이 나올 때 나눠서 접근하는 쪽이 지금 위치에는 맞다고 봅니다.
읽어주셔서 감사합니다. 다음 글에서 또 뵙겠습니다. 💗
※ 본 글은 정보 제공을 목적으로 작성되었으며, 특정 종목의 매수·매도 추천이 아닙니다. 모든 투자 판단과 그 책임은 투자자 본인에게 있습니다.
댓글 쓰기