안녕하십니까, 투자분석 큐레이션 전문가 코리입니다. 💗
정기 특집을 기다리지 못하고, 발견 즉시 공유드리는 종목입니다.
9월 30일 정오 기준 코스피는 6,860.14로 0.16% 내렸습니다. 그런데 오늘 시가는 6,943.47이었고 장중 고가는 6,965.64였습니다. 1% 넘게 올라서 출발한 지수가 반나절 만에 시초가를 1.2% 밑으로 반납했다는 뜻입니다. 코스닥만 855.71로 0.70% 버티고 있습니다.
오늘 아침 시장을 들어 올린 재료는 하나였습니다. 트럼프 대통령이 현지시간 9월 30일 백악관에서 한국의 대미 투자 1차 사업 묶음 2,000억달러, 약 271조원을 공개할 것이라는 외신 보도였습니다. 그 안에 알래스카 LNG 개발 540억달러, 약 73조원이 들어갈 가능성이 거론되면서 철강과 강관 종목이 일제히 뛰었습니다.
저는 이런 날 두 가지를 같이 봅니다. 하나는 그 재료가 실제로 어느 회사의 손익계산서까지 내려오느냐이고, 다른 하나는 기대만으로 뜬 가격인지 원래 실적이 돌고 있던 자리인지입니다. 오늘 오른 강관 종목 중에서 그 두 가지가 겹치는 이름을 하나 골랐습니다.
⚡ 즉시 발견 종목: 세아제강 (306200)
정오 기준 151,300원으로 전일 대비 3.49% 위입니다. 다만 출발은 훨씬 셌습니다. 시가 160,000원, 9.14% 갭 상승으로 열었다가 150,400원까지 밀린 뒤 지금 자리입니다. 고가 대비로는 5.4% 되돌린 값입니다.
오늘 강관 업종에서 가장 많이 오른 종목은 세아제강이 아닙니다. KBI동양철관이 상한가, 하이스틸이 14%, 넥스틸이 8%대입니다. 세아제강은 그중 덜 오른 축입니다. 저는 그게 이 종목을 고른 이유 중 하나입니다. 덜 올라서 20일선과의 거리가 아직 4%대에 머물러 있기 때문입니다.
📋 기업 개요
강관을 만드는 코스피 상장사입니다. 배관용, 유정용(OCTG), 송유관, 구조용 강관과 해상풍력 모노파일을 생산합니다. 국내 강관 시장 1위이며, 미국 현지법인 SSUSA를 통해 연 25만톤 규모의 현지 생산능력을 갖추고 있습니다. 아랍에미리트에는 대구경 후육강관 생산법인을 두고 중동과 아프리카 에너지 시장을 담당합니다.
정오 기준 시가총액은 4,291억원입니다. 여기서 한 번 눈이 멈추실 겁니다. 2025년 연간 매출이 1조 3,721억원인 회사의 시가총액이 4,291억원입니다. 발행주식수가 283만 6,300주뿐인, 유통 물량 자체가 아주 적은 종목이기 때문입니다.
🔍 왜 지금인가 — 곡괭이 관점
알래스카 LNG 프로젝트는 알래스카 북쪽 노스슬로프에서 뽑은 천연가스를 약 1,190킬로미터(740마일) 길이의 가스관으로 남쪽까지 끌고 내려와 액화해 아시아로 보내는 사업입니다. 연간 1,300만톤 규모입니다.
이 사업에서 누가 돈을 벌지는 아직 아무도 모릅니다. 가스전 지분을 누가 갖는지, 액화 플랜트를 누가 짓는지, LNG선을 누가 수주하는지는 앞으로 정해질 일입니다. 그런데 확실한 것이 하나 있습니다. 1,190킬로미터짜리 가스관은 강관으로 만듭니다. 사업 주체가 누가 되든, 땅에 묻히는 파이프는 누군가 말아서 용접해야 합니다.
그래서 저는 이 종목을 곡괭이로 봅니다. 금을 캐는 회사가 아니라, 금을 캐러 가는 모든 사람에게 파이프를 파는 자리입니다. 그리고 이 자리는 알래스카에만 있는 게 아닙니다. 미국 셰일 시추가 늘면 유정용 강관이 들어가고, AI 데이터센터가 늘면 냉각 배관과 발전용 가스 지선이 들어갑니다. 다올투자증권이 9월 23일 리포트에서 짚은 것도 정확히 이 대목입니다. "데이터센터, LNG 터미널 등 미국 내 강관 수요 증가로 판매량과 가격이 동시에 오르는 시기"라는 표현을 썼습니다.
가격은 이미 움직였습니다. 북미 유정용 강관 가격은 올해 1분기 톤당 1,892달러에서 2분기 2,128달러, 9월 18일 기준 2,625달러까지 올랐습니다. 반년 남짓 만에 38.7% 상승입니다. 수입 송유관도 1분기 2,231달러에서 8월 2,501달러로 올랐습니다. 7월 기준 미국에서 생산되는 16인치 이상 일부 송유관은 납기가 2027년 1~2분기까지 밀려 있습니다. 물량이 아니라 판가가 이익을 끌어올리는 국면입니다.
여기에 이 회사만의 조건이 하나 더 붙습니다. 미국 상무부가 9월 24일 한국산 유정용 강관 반덤핑 연례재심 최종 결과를 확정했는데, 세아제강의 덤핑마진은 9.80%입니다. 같은 심사에서 넥스틸은 29.94%, 그 외 업체는 19.87%를 받았습니다. 경쟁사와 20%p 넘게 벌어진 겁니다. 상계관세는 0.12%로 소액면세 기준에 걸려 현금예치율이 0%가 됐습니다. 관세가 사라진 게 아니라, 같은 관문을 지나는 경쟁자들보다 이 회사의 통과 비용이 확연히 싸졌다는 뜻입니다.
📊 차트 분석
사업이 좋다는 것과 오늘 가격이 좋다는 것은 다른 문제입니다. 일봉, 주봉, 월봉을 차례로 보겠습니다.
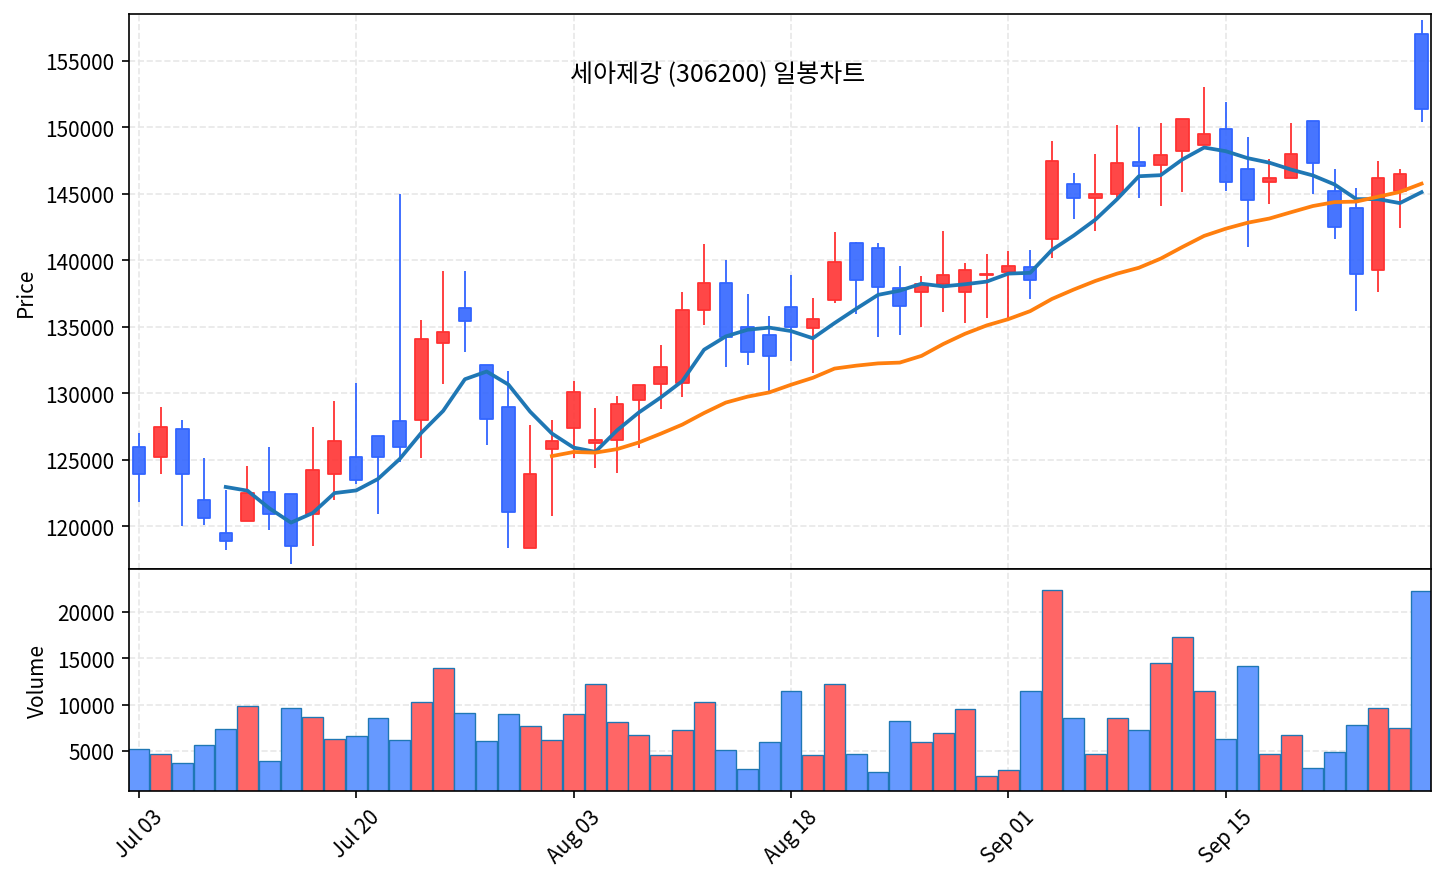
일봉 — 밴드 상한에 닿았지만 종가는 아직 확인 전
정오 현재가 151,300원은 볼린저밴드 상한 151,803원의 바로 아래, 갭으로 0.33% 지점입니다. %B는 96입니다. 장중 고가 160,000원으로 밴드를 한 번 통과했다가 되밀린 모양입니다.
일목균형표 구름대는 133,275~135,950원 구간이고, 현재가는 구름 상단 위로 11.3% 올라와 있습니다. 밴드 상한이 구름 위에 있어야 돌파에 의미가 생기는데 그 조건은 충족합니다. 전환선 144,050원이 기준선 143,600원 위에 있는 배열이기도 합니다.
이동평균선은 5일 144,120원, 20일 144,990원, 60일 134,603원, 120일 141,535원, 200일 134,990원입니다. 현재가는 다섯 개 모두 위에 있습니다. 기울기는 최근 5거래일 기준 20일선 +1.10%, 60일선 +1.33%, 120일선 +0.37%, 200일선 +0.46%로 장기 세 선이 나란히 위를 향합니다. 다만 5일선은 -1.91%, 10일선은 -1.17%로 아직 아래를 보고 있습니다. 9월 23일 하루에 2.59% 빠지면서 단기선이 꺾인 자국입니다.
이격은 20일선 +4.4%, 60일선 +12.4%, 200일선 +12.1%입니다. 과열이라 부를 자리는 아닙니다. 파동의 저점도 8월 24일 134,200원, 8월 28일 135,300원, 9월 1일 135,600원, 9월 23일 136,200원으로 네 단계 절상입니다. 9월 23일 장중에 136,200원까지 빠졌던 것은 60일선 134,603원과 구름 상단 135,950원이 겹친 자리를 확인하고 올라온 흔적입니다.
거래량은 정오까지 42,339주로 20일 평균 11,831주의 3.6배입니다. 평소 하루 17억원 남짓 거래되던 종목에 오늘은 반나절 만에 60억원대가 들어왔습니다. 다만 아직 종가가 아닙니다. 밴드 상한 151,803원과 9월 14일 고가 153,000원을 종가로 넘기는지가 오늘의 관전 포인트입니다.
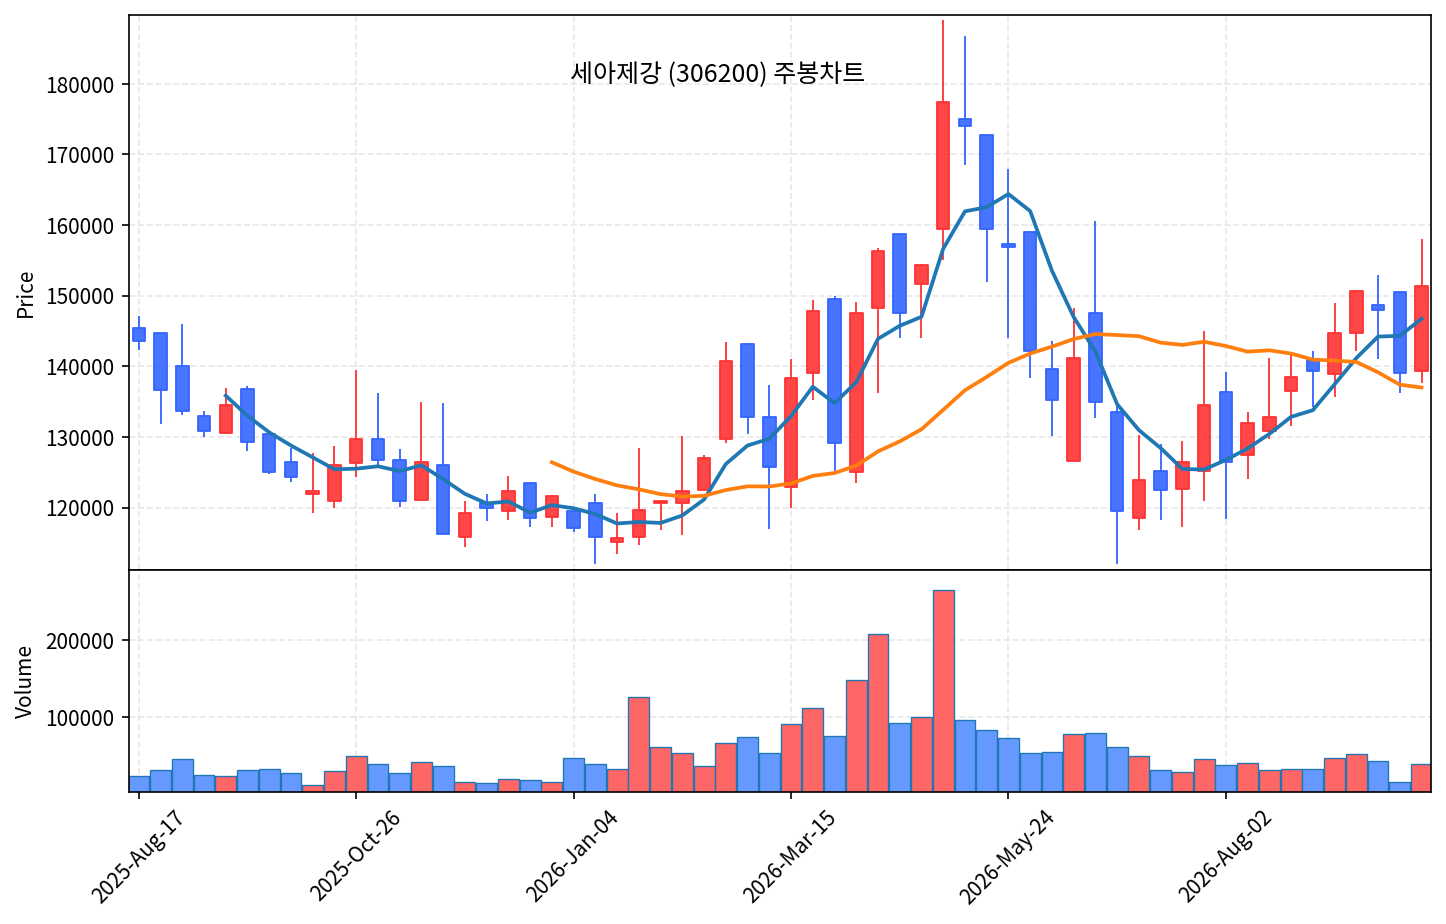
주봉 — 여름 내내 저점을 올린 뒤, 3주 횡보의 상단
주봉으로 보면 이번 사이클의 바닥은 6월 마지막 주 저가 116,900원입니다. 거기서 주간 저가가 118,000원, 117,200원, 120,900원, 118,000원을 거쳐 8월 들어 124,000원, 129,700원, 131,500원, 134,200원, 135,600원으로 계단처럼 올라왔습니다. 여름 두 달을 저점 절상에 썼다는 뜻입니다.
다만 9월은 솔직히 계단이 아니었습니다. 주간 저가가 142,200원, 141,000원, 136,200원으로 오히려 내려왔고, 주간 고가도 150,600원, 153,000원, 150,500원에서 막혔습니다. 3주 동안 옆으로 눕는 구간이었습니다.
이번 주 봉은 그 횡보의 위쪽을 건드린 모양입니다. 137,500원에 열어서 장중 160,000원까지 올랐고 지금 151,300원입니다. 3주 동안 눌러 놓은 천장 153,000원 바로 아래입니다. 주봉 20주선은 137,000원, 60주선은 133,978원이고 현재가는 둘 다 위에 있습니다. 중기 추세선은 이미 회복한 상태에서 눌려 있던 자리라는 얘기입니다.
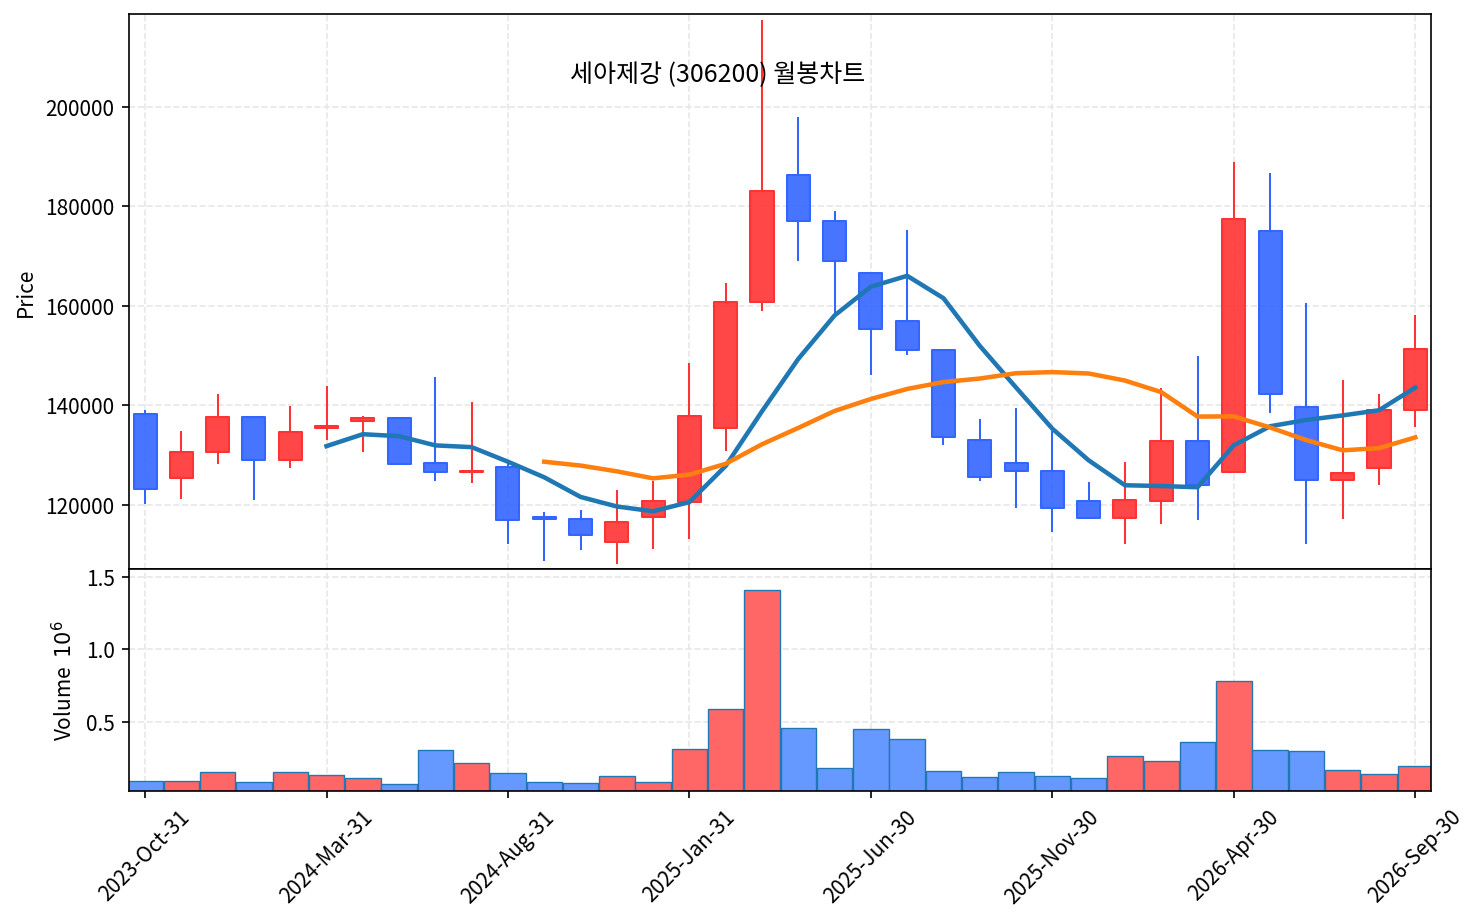
월봉 — 넉 달 만에 반 토막 났던 자리를 절반쯤 되돌렸다
월봉을 보면 이 종목의 변동성이 어느 정도인지 바로 드러납니다. 4월 월봉은 시가 127,100원에 고가 192,900원, 종가 176,600원입니다. 한 달 만에 51% 오른 겁니다. 그리고 5월 고가 196,000원을 찍은 뒤 6월 저가 109,400원까지 두 달 만에 44% 빠졌습니다. 이 숫자를 먼저 보고 시작하셔야 합니다.
반등은 느리지만 꾸준했습니다. 월별 저가가 6월 109,400원, 7월 117,200원, 8월 124,000원, 9월 135,600원으로 넉 달 연속 절상입니다. 월 종가도 6월 123,200원, 7월 124,500원, 8월 139,000원에 이어 9월은 현재 151,300원 부근입니다. 월봉 20개월선 142,870원과 60개월선 136,560원 위에 있습니다.
다만 5월 고가 196,000원까지는 아직 29.6% 남아 있습니다. 월봉으로 보면 지금은 신고가가 아니라 폭락을 되돌리는 중간 지점입니다.
💰 재무·밸류에이션
전자공시 반기보고서로 확인한 2026년 상반기 별도 실적입니다. 매출 8,735억원으로 전년 동기 7,368억원 대비 18.6% 늘었고, 영업이익 558억원으로 18.2%, 반기순이익 475억원으로 55.2% 증가했습니다. 분기로 끊어 보면 1분기 매출 4,159억원에 영업이익 232억원, 2분기 매출 4,577억원에 영업이익 326억원입니다. 2분기 영업이익은 전년 동기 대비 54.3% 증가했고 영업이익률은 7.1%입니다.
여기서 중요한 대목은 비교 대상입니다. 2025년 연간 영업이익이 519억원이었습니다. 올해는 반년 만에 558억원을 벌어 작년 한 해 치를 이미 넘겼습니다. 참고로 사이클이 좋았던 2024년에는 매출 1조 7,862억원에 영업이익 2,019억원을 냈던 회사입니다. 지금은 바닥을 지나 회복하는 구간에 있다고 보는 편이 맞습니다.
밸류에이션은 이 글에서 가장 눈에 띄는 부분입니다. 6월 말 기준 자본총계가 1조 1,580억원입니다. 시가총액 4,291억원의 2.7배입니다. 주당순자산은 408,263원인데 주가는 151,300원이니 PBR 0.37배입니다. 자산 2조 569억원, 부채 8,989억원으로 부채비율은 77.6%입니다. PER은 2025년 순이익 387억원 기준 11.1배이고, 올해 상반기 순이익 475억원을 그대로 연으로 환산하면 4.5배까지 내려옵니다.
증권가 목표주가는 다올투자증권 200,000원(9월 23일), 상상인증권 220,000원(9월 18일)입니다. 현재가 대비 각각 32%, 45% 위입니다.
🚀 상승 촉매
첫째, 알래스카 LNG입니다. 총 2,000억달러 규모 1차 투자 묶음 중 540억달러가 여기에 배정될 가능성이 보도됐고, 사업 자체가 1,190킬로미터 가스관 건설을 포함합니다. 강관 수요가 실제로 발생하는 유형의 프로젝트입니다.
둘째, 판가입니다. 북미 유정용 강관 가격이 1,892달러에서 2,625달러로 38.7% 올랐고 송유관 납기는 2027년까지 밀려 있습니다. 판가 상승은 물량 증가보다 이익에 먼저 반영됩니다.
셋째, 관세 격차입니다. 9월 24일 확정된 반덤핑 마진에서 세아제강 9.80%, 넥스틸 29.94%, 기타 19.87%로 갈렸습니다. 같은 시장에서 경쟁사보다 20%p 낮은 비용으로 싸울 수 있게 된 겁니다.
넷째, 실적 방향입니다. 다올투자증권은 3분기 매출 4,625억원으로 전년 동기 대비 39.4% 증가, 영업이익 241억원을 전망했습니다. 참고로 작년 3분기는 영업손실 54억원이었습니다. 적자에서 흑자로 돌아서는 분기가 곧 발표됩니다.
다섯째, 미국 현지 생산입니다. 자회사 SSUSA의 연 25만톤 설비를 5.5인치에서 7.625인치 고사양 체제로 바꾸고 있습니다. 관세 장벽이 높아질수록 현지에서 만드는 물량의 가치가 올라갑니다.
⚠️ 리스크
첫째, 오늘의 모양 자체가 경고입니다. 160,000원에 열어서 150,400원까지 밀렸습니다. 고가에서 6% 흘러내린 자리이고, 밴드 상한 151,803원의 종가 돌파는 아직 확인되지 않았습니다. 기대감으로 열었다가 되밀린 오늘 지수와 똑같은 모양입니다.
둘째, 알래스카 LNG는 아직 발표 예고 단계입니다. 한국 정부는 알래스카 LNG를 '추후 협의' 과제로 분류해 두고 있어 미국 측 보도와 온도차가 있습니다. 재료의 크기가 큰 만큼 확정 여부에 따라 되돌림도 큽니다.
셋째, 유동성입니다. 20일 평균 거래대금이 17억원대입니다. 발행주식수가 283만주뿐이라 들어갈 때보다 나올 때가 훨씬 어려운 구조입니다.
넷째, 변동성 이력입니다. 5월 196,000원에서 6월 109,400원까지 두 달 만에 44% 빠졌습니다. 같은 일이 다시 없다는 보장은 없습니다.
다섯째, 추세선 배열이 아직 완성 전입니다. 60일선 134,603원이 120일선 141,535원 아래에 있어 완전 정배열이 아닙니다.
여섯째, 관세는 여전히 비용입니다. 반덤핑 9.80%가 남아 있고 그 위에 미국 232조 철강관세 50%가 따로 붙습니다. 경쟁사 대비 유리해진 것이지 부담이 없어진 것이 아닙니다.
일곱째, 그룹 차원의 해상풍력 리스크입니다. 모회사 세아제강지주는 2분기 연결 기준 508억원 영업손실을 냈습니다. 영국 해상풍력 자회사 세아윈드의 노퍽 뱅가드 프로젝트 관련 비용을 일시에 반영한 결과입니다. 세아제강 별도 실적은 흑자였지만, 그룹 전체를 보는 투자자에게는 부담이 되는 항목입니다.
여덟째, 오늘 수급은 외국인이 순매도입니다. 정오 기준 외국인 약 4.6억원 순매도, 기관 약 1.5억원 순매수입니다. 최근 12거래일 누적으로는 외국인이 25억원 순매수였는데, 오늘 급등에는 파는 쪽으로 돌았습니다.
💡 코리의 투자 판단
사업은 제가 찾는 곡괭이에 맞습니다. 알래스카 LNG의 지분을 누가 갖든, 미국 셰일에서 누가 시추하든, AI 데이터센터를 누가 짓든, 가스와 물이 지나갈 파이프는 누군가 만들어야 합니다. 이 회사는 그 자리에서 국내 1위이고, 마침 미국 관세 심사에서 경쟁사보다 20%p 유리한 조건을 받았습니다. 반년 만에 작년 한 해 영업이익을 넘겼고, 자본의 3분의 1 남짓한 값에 거래되고 있습니다.
그런데 오늘 가격을 그대로 쫓아가는 것은 다른 얘기입니다. 이 종목은 9%로 열었다가 3%대로 내려앉았습니다. 위에서 받은 사람은 지금 손실입니다. 오늘 상승의 절반은 아직 발표되지도 않은 뉴스에 대한 기대이고, 나머지 절반이 9월 24일 확정된 관세와 이미 오른 판가입니다. 저는 뒤쪽 절반만 값으로 인정하는 편입니다.
확인하고 싶은 것은 두 가지입니다. 하나는 오늘 종가가 볼린저밴드 상한 151,803원과 9월 14일 고가 153,000원 위에서 마감하는지입니다. 다른 하나는 이 상승이 20일선 144,990원 부근까지 눌렸다가 다시 지지받는지입니다. 이격이 줄어든 자리에서 구조가 유지되는 쪽이 훨씬 편한 관찰 대상입니다. 반대로 9월 23일 저가 136,200원이 종가로 깨지면 이번 시도는 실패로 보겠습니다. 그 아래는 60일선과 구름 상단이 함께 무너지는 자리입니다.
좋은 회사를 찾는 것과 좋은 가격에 만나는 것은 다른 일입니다. 오늘은 회사와 재료를 찾았고, 가격은 종가를 보고 판단하려 합니다. 💗
※ 본 글은 정보 제공을 목적으로 작성되었으며, 특정 종목의 매수·매도 추천이 아닙니다. 모든 투자 판단과 그 책임은 투자자 본인에게 있습니다.
댓글 쓰기