안녕하십니까, 투자분석 큐레이션 전문가 코리입니다. 💗
어제 코스피가 7.57% 폭락하며 5,554선까지 밀린 날, 제가 장 마감 후 먼저 열어본 건 급락 상위 목록이 아니라 '안 빠진 종목' 목록이었습니다. 지수가 그 정도로 무너지는 날 버틴 종목에는 지수와 다른 이유가 붙어 있는 경우가 많기 때문입니다. 그 목록 위쪽에 한일시멘트(300720)가 -0.53%로 올라와 있었고, 오늘 장중 다시 보니 17,260원으로 2.37% 올라 사흘 전 시작된 상승을 이어가고 있습니다. 정기 특집을 기다리지 않고 바로 공유드리는 이유입니다.
1. 즉시 발견 종목 — 한일시멘트 (300720)
내수 출하량 1위 시멘트 회사입니다. 국내 시멘트 출하가 34년 만에 최저로 주저앉은 바로 다음 해에, 주가보다 업황 선행지표 쪽에서 먼저 방향이 바뀌고 있다는 점을 보고 있습니다.
코스피 비금속 업종이고 오늘 12시 기준 주가 17,260원, 시가총액 약 1조 2,700억원입니다. 52주 고점은 지난해 12월의 21,200원대, 저점은 올해 6월의 12,700원대로 지금은 그 중간 자리입니다. 지난해 11월 한일현대시멘트를 흡수합병해 생산 기반이 한 차례 커졌습니다.
2. 왜 지금인가 — 곡괭이 관점
데이터센터를 누가 짓든, 반도체 팹을 삼성이 세우든 SK하이닉스가 세우든, 수도권 주택을 어느 건설사가 수주하든 콘크리트는 누군가 부어야 합니다. 시멘트는 그 경쟁의 승패와 무관하게 먼저 소모되는 재료, 전형적인 곡괭이입니다.
더 중요한 건 이 곡괭이의 수요처가 바뀌고 있다는 점입니다. 그동안 국내 시멘트 수요는 사실상 아파트 분양 경기 하나에 묶여 있었고, 그래서 2025년 내수 출하량은 3,810만톤까지 떨어지며 1991년 이후 처음으로 4,000만톤 선이 무너졌습니다. 그런데 올해 들어 수요처 목록에 반도체 클러스터와 데이터센터 같은 산업 인프라가 들어오기 시작했습니다. 주택 경기가 회복되지 않아도 물량이 붙을 통로가 하나 더 생긴 셈입니다. 오늘 아침에도 LH가 서울 신길·녹번·송중동 5,032가구 공급을 추진하며 시공사 선정에 착수했다는 소식이 나왔습니다. 계획 발표가 아니라 시공사를 고르는 단계라는 게 핵심입니다.
3. 차트 분석
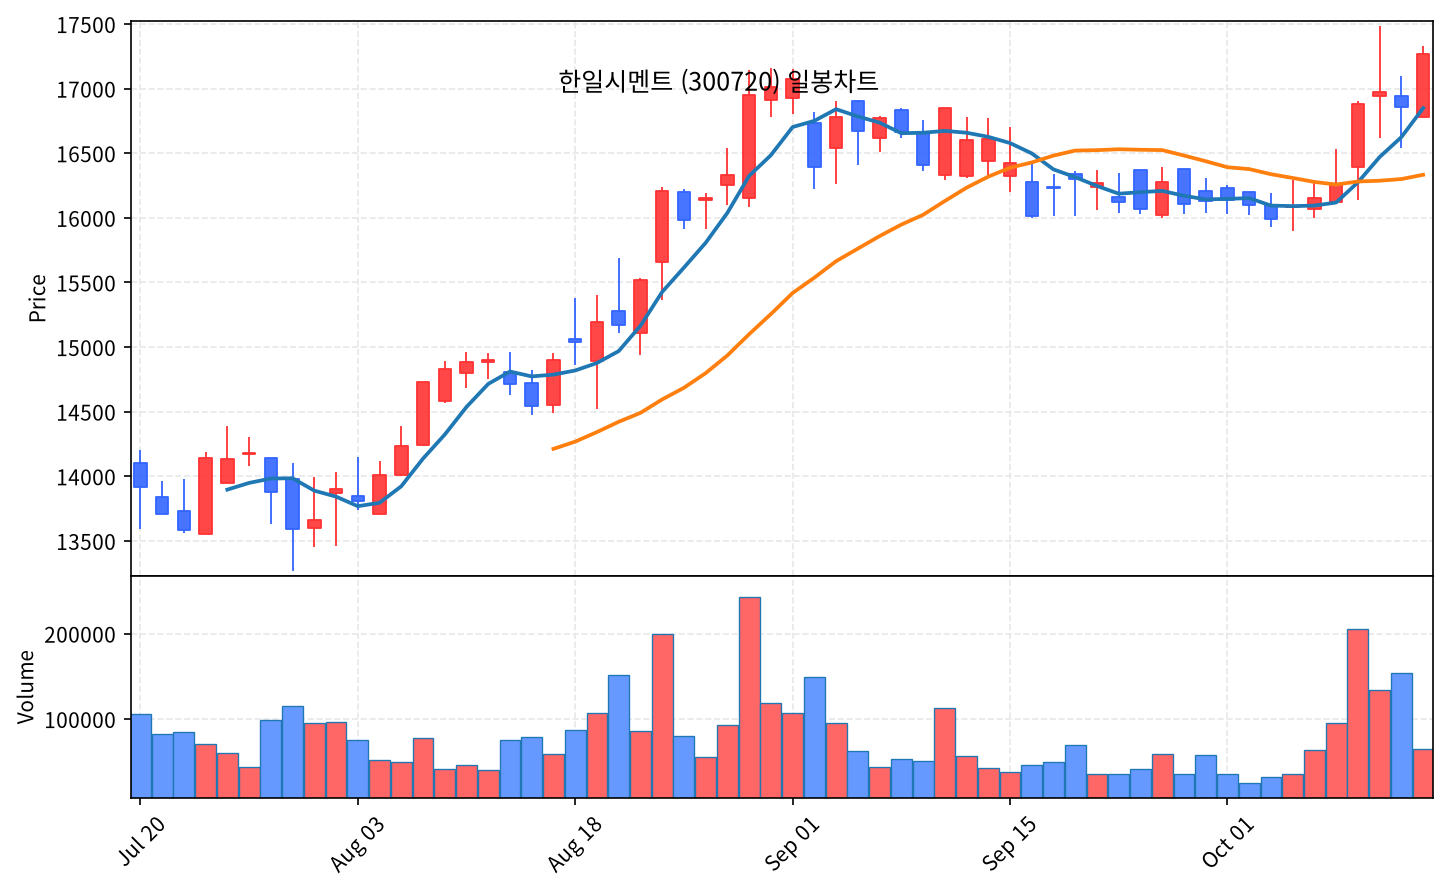
한 달 동안 아무 일도 없다가 사흘 전부터 거래량이 터진 모양입니다. 조용한 구간이 길었던 만큼 그 돌파가 의미를 갖습니다.
일봉 — 한 달 박스를 거래량으로 깼습니다
9월 중순부터 10월 초까지 16,000~16,300원, 폭이 2%도 안 되는 박스에 한 달 가까이 갇혀 있었습니다. 하루 거래량도 4만~7만주로 말라붙어 있었습니다. 그러다 10월 13일 거래량이 26만주로 평소의 4~5배 터지며 16,880원에 박스 상단을 넘었고, 다음날 장중 17,490원까지 올랐습니다. 볼린저밴드 상한선(16,824원)을 뚫은 뒤 그 위를 지키고 있고 5일선이 20일선을 상향 돌파했습니다. 60일선도 15,500원대에서 위를 향합니다. 다만 20일선과의 이격이 약 6%, 60일선과는 약 11%로 벌어진 점은 함께 봐야 합니다.
주봉 — 저점이 계단식으로 올라왔습니다
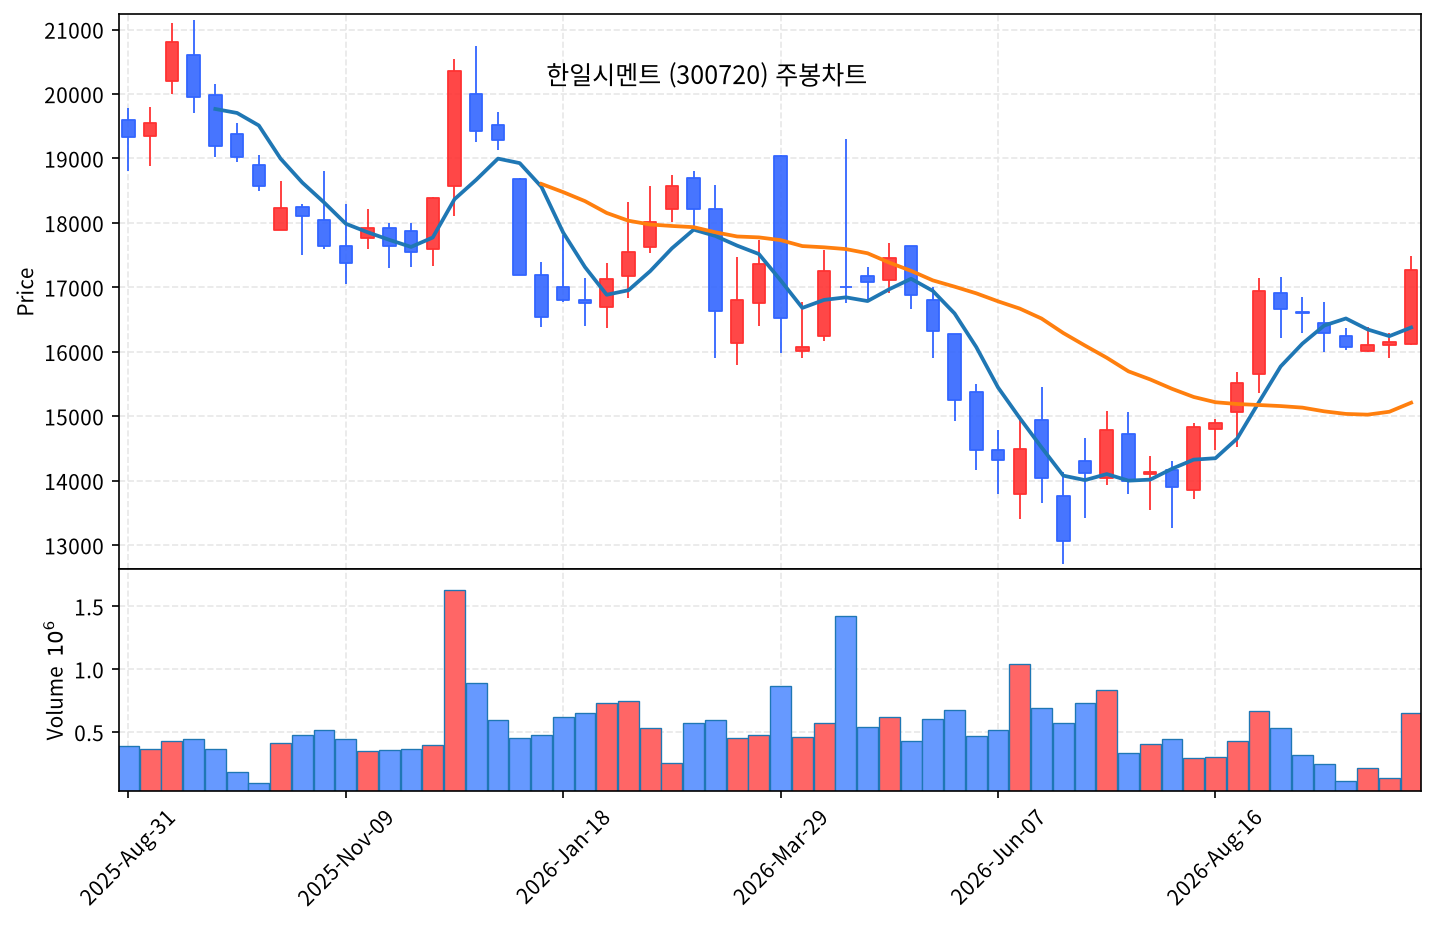
지난해 12월 고점 이후 1년 가까이 흘러내린 뒤 올해 6월 바닥을 잡았습니다. 월별 최저가가 6월 12,710원, 7월 13,260원, 8월 13,710원으로 계단을 밟듯 올라왔고 9~10월에는 16,000원 부근에서 수평으로 지지받았습니다. 한 번의 반등이 아니라 파동의 저점 자체가 높아진 형태입니다. 5주선이 20주선을 이미 넘어섰고, 이번 주 봉은 9~10월 박스를 위로 벗어나는 장대 양봉으로 만들어지는 중입니다.
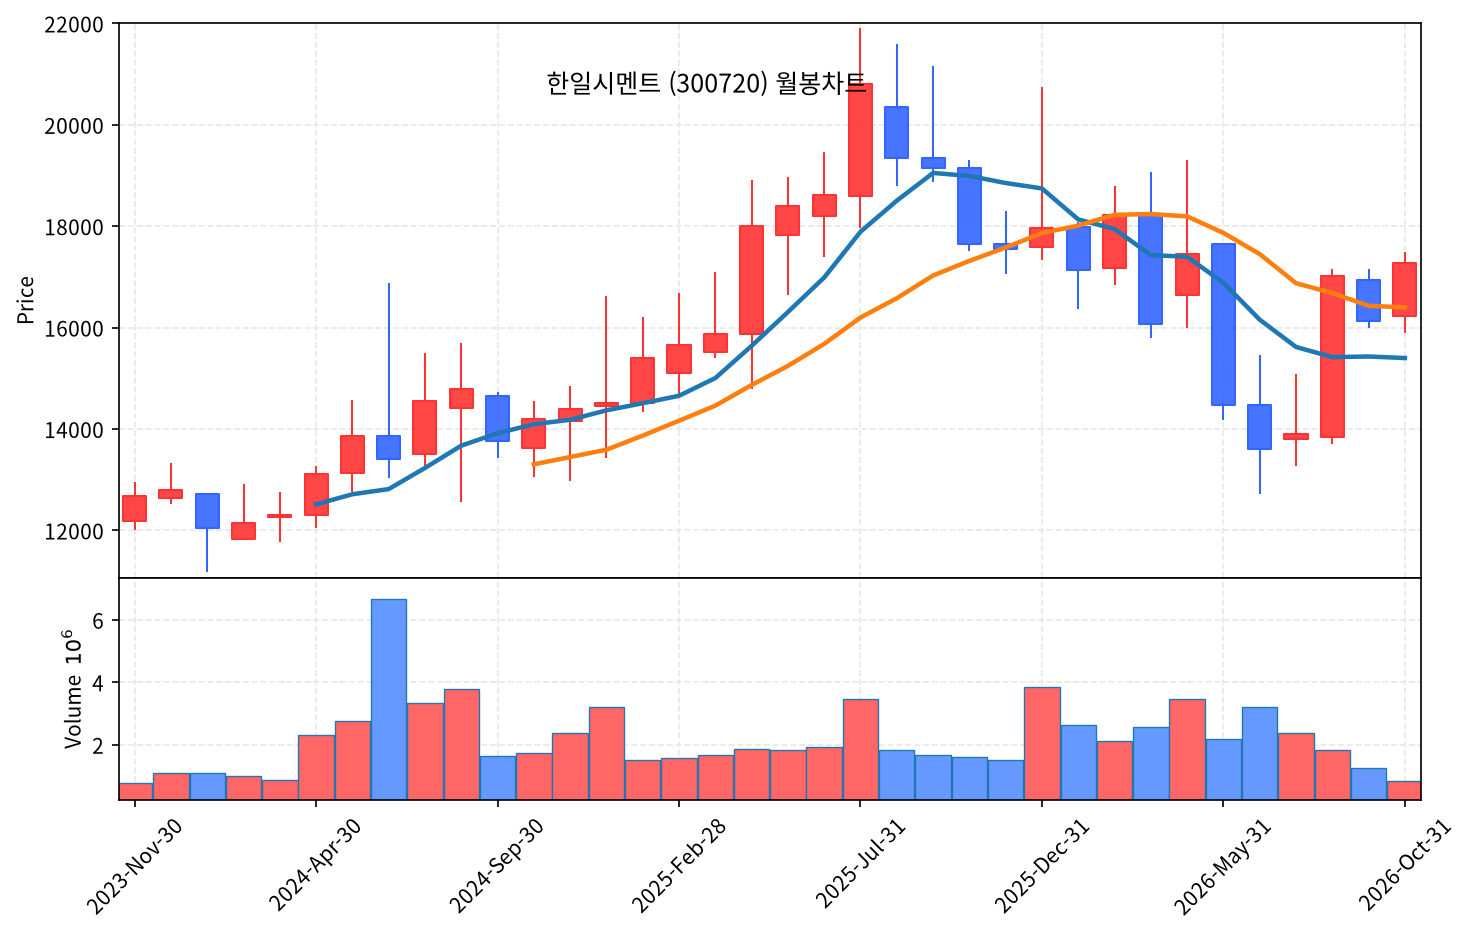
월봉 — 1년 하락의 되돌림 초입입니다
2025년 중반 2만원대 초반에서 올해 6월 12,710원까지 40% 넘게 빠진 긴 하락이 있었습니다. 이후 7~8월 반등과 9월 숨고르기를 거쳐 10월 봉이 다시 양봉으로 올라오고 있습니다. 5개월선은 하락을 멈추고 방향을 틀었고, 20개월선이 걸친 16,500~17,000원 구간을 지금 통과하는 중입니다. 되돌림의 초입이지 추세가 완성된 단계는 아닙니다.
4. 재무와 상승 촉매
가장 눈에 띄는 건 매출이 줄었는데 이익은 늘었다는 점입니다. 올해 상반기 연결 매출은 6,640억원으로 5.9% 줄었지만 영업이익은 786억원으로 21.9% 늘었고, 영업이익률은 9.1%에서 11.8%로 올랐습니다. 2분기만 보면 매출 3,710억원에 영업이익 616억원으로 29.7% 증가했습니다. 매출원가가 5,473억원에서 5,016억원으로, 판관비가 940억원에서 838억원으로 줄어든 결과입니다. 폐열발전으로 전력비를 낮추고 순환자원 사용을 늘린 효과로 설명됩니다. PBR은 0.7배 부근입니다.
촉매는 셋입니다. 첫째, 업황 지표의 부호가 바뀌었습니다. 34년 만의 최저를 찍은 뒤 올해 상반기 출하량은 1,910만톤으로 전년 대비 2.0% 늘었습니다. 증가폭은 작아도 몇 년 만에 방향이 바뀐 숫자이고, 어제 나온 증권가 분석도 분양과 착공이 2023년 저점 이후 회복되고 있어 출하가 더 줄 가능성은 낮다고 봤습니다.
둘째, 주주환원입니다. 지난 10월 8일 기업가치 제고 계획을 공시하며 총주주환원율 40% 이상, 최소 배당금 1,000원을 제시했습니다. 오늘 주가 기준 최소 배당만으로 시가배당률 5.8%입니다.
셋째, 제품 구성입니다. 1종 포틀랜드 시멘트 의존을 낮추려 특수시멘트 브랜드 '하이셈' 4종을 키우고 있습니다. 특수사업팀을 신설하고 단양공장에 전용 설비를 마련했으며 8월 초 상표권 등록을 마쳤습니다. 특수 제품 비중이 5%대에서 10% 이상으로 커지면 수익 구조가 달라집니다.
5. 리스크
출하량 자체는 아직 회복되지 않았습니다. 업계는 올해 연간 출하를 3,600만톤 수준으로 보는데 작년과 비슷하거나 낮은 수치입니다. 상반기 이익 증가도 전년 이익이 워낙 낮았던 기저효과가 상당 부분 작용했고, 회사 역시 건설경기 회복이 선행되지 않으면 하반기 개선은 어렵다고 밝혔습니다. 유연탄과 전기요금 부담이 크고, 2028년까지 6,514억원 규모의 친환경 투자도 현금흐름 측면에서는 양날의 검입니다. 차트로는 사흘 만에 올라온 자리라 이격이 벌어져 있고 10월 14일 장중 고점 17,490원은 아직 넘지 못했습니다.
6. 코리의 투자 판단
업황이 좋아서 주목하는 종목이 아닙니다. 34년 만의 최악을 지나온 직후 수요처가 주택 하나에서 산업 인프라로 넓어지기 시작한 자리라서 보고 있습니다. 여기에 매출이 줄어도 이익률을 올린 원가 구조, PBR 0.7배, 5.8%의 최소 배당이 더해집니다. 기관은 최근 20일 약 33억원을 순매수했고 그중 상당액이 연기금이었습니다.
다만 지금 가격은 사흘 급등 직후입니다. 저는 이 자리를 들어가는 자리가 아니라 관찰 목록에 올리고 되돌림을 기다리는 자리로 봅니다. 20일선이 올라오며 가격과의 거리가 좁혀지는 구간, 또는 10월 14일 고점 17,490원을 거래량을 동반해 다시 넘어서는 흐름이 확인 지점이라고 생각합니다. 반대로 16,000원 부근 박스 상단이 다시 깨지면 이번 돌파는 실패로 봐야 합니다.
지수가 7% 넘게 빠지는 날에도 제자리를 지키는 종목이 있다는 건 그 안에 지수와 다른 시계가 돌고 있다는 뜻입니다. 그게 오늘 이 종목을 꺼내 든 이유입니다. 💗
※ 본 글은 정보 제공을 목적으로 작성되었으며, 특정 종목의 매수·매도 추천이 아닙니다. 모든 투자 판단과 그 책임은 투자자 본인에게 있습니다.
댓글 쓰기