코스피가 1.78% 빠지고 있는 10월 22일 오전, 전선주 가온전선은 거꾸로 2.27% 올라 248,000원입니다. 사흘 연속 장중 저가를 높이는 중입니다. 그런데 이 회사는 불과 사흘 전 분기 사상 최대 실적을 발표하고, 바로 다음 날 하루에 12.7% 빠졌습니다.
저는 실적이 숫자로 확인됐는데 주가가 반대로 간 구간을 눈여겨봅니다. 10월 19일 가온전선이 공시한 3분기 영업이익은 520억원, 전년 동기 대비 99.1% 늘어난 분기 최대치였습니다. 그런데 시장은 그 숫자를 사지 않았습니다. 왜 그랬는지, 그리고 지금 주가가 서 있는 자리가 어디인지 정오 기준으로 재봤습니다.
3분기까지 누적 영업이익 1,160억원. 지난해 연간 792억원을 9개월 만에 넘겼습니다.
1. 즉시 발견 종목 — 가온전선 (000500)
전력케이블과 버스덕트를 만드는 LS그룹 계열 전선 회사입니다. 10월 22일 정오 기준 248,000원으로 전일 대비 2.27% 오른 상태입니다.
오늘 꺼낸 이유는 한 문장입니다. 미국 AI 데이터센터로 들어가는 물량이 분기 실적으로 확인됐는데, 주가는 10월 7일 고점 359,500원에서 31% 내려온 자리에서 60일선을 찍고 돌아섰습니다.
먼저 밝혀둘 것이 있습니다. 저는 이 종목을 7월 10일에 한 번 다뤘습니다. 그때 종가가 251,000원이었고 오늘이 248,000원이니, 석 달 반 동안 제자리입니다. 그 사이 7월 말 102,500원까지 59% 무너졌다가 10월 초 359,500원까지 올라갔다 다시 내려온 길이었습니다. 당시에도 밸류에이션 부담을 적었는데, 그 부담은 지금 더 커졌습니다. 이번 글은 추천을 반복하려는 것이 아니라, 그때는 계획이었던 미국 물량이 이제 분기 실적으로 확인됐다는 점 하나를 다시 재보려는 것입니다.
2. 기업 개요
코스피 전기·전자 업종입니다. 상장주식수는 29,777,836주로, 7월 23일 무상증자 신주가 상장되면서 확정됐습니다. 현재가를 곱하면 시가총액은 7조 3,849억원입니다.
사업은 전력케이블·통신케이블·권선, 그리고 버스덕트입니다. 2025년 연결 매출이 2조 5,457억원, 영업이익이 792억원이었고, 올해는 3분기까지 누적 매출만 2조 6,194억원으로 이미 지난해 연간 매출을 넘겼습니다. 외국인 지분율은 1.53%로 낮은 편입니다.
3. 왜 지금인가 — 곡괭이 관점과 버스덕트
AI 데이터센터 이야기는 보통 칩에서 멈춥니다. 그런데 칩이 아무리 빨라도 전기가 랙까지 닿지 않으면 한 줄도 계산하지 못합니다. 변전설비에서 서버 랙까지 수천 암페어의 전류를 날라주는 장치가 버스덕트입니다. 두꺼운 구리 도체를 금속 덕트에 넣어 블록처럼 이어 붙이는 방식이라, 케이블 수십 가닥을 까는 것보다 공간을 덜 먹고 시공이 빠릅니다. 데이터센터 전력밀도가 올라갈수록 케이블이 아니라 버스덕트로 넘어가는 이유입니다.
여기가 전형적인 곡괭이 자리입니다. 오픈AI가 이기든 구글이 이기든, 가속기를 엔비디아가 만들든 브로드컴이 만들든, 그 건물에는 누군가 버스덕트를 깔아야 합니다.
가온전선의 미국 생산법인 LSCUS가 그 자리에 들어가 있습니다. 확인되는 계약은 세 갈래입니다.
첫째, 5월 미국 빅테크 한 곳과 5년짜리 버스덕트 장기공급계약을 맺었습니다. 올해 연 500억원 규모로 시작해 2030년까지 누적 공급 규모가 최대 4조원 이상으로 알려졌습니다. 국내 업계 최대 규모의 버스덕트 계약입니다.
둘째, 6월에는 글로벌 전기차 업체의 AI 데이터센터에 약 4,000만 달러, 우리 돈 600억원 규모의 버스덕트를 공급하는 계약이 추가됐습니다.
셋째, 이 물량이 법인 매출로 이미 잡히고 있습니다. LSCUS의 올해 매출 전망은 약 8,700억원으로, 지난해 약 4,400억원의 두 배 수준입니다. 회사는 LSCUS가 글로벌 상위 5대 버스덕트 공급업체에 올라섰다고 밝히고 있습니다.
그래서 10월 19일 실적은 테마가 아니라 매출표로 읽는 쪽이 맞습니다. 3분기 매출 9,865억원은 전년 동기보다 51.9% 늘었고, 영업이익 520억원은 99.1% 늘었습니다. 둘 다 분기 기준 사상 최대입니다.
4. 차트 분석 — 질문은 '그런데 왜 빠졌나'입니다
답부터 적으면, 종목이 아니라 업종 전체가 맞은 날이었습니다. 10월 20일 "AI 인프라 투자가 돈이 되느냐"는 회의론이 번지면서 전력장비주와 전선주가 동반 급락했습니다. 가온전선만의 사건이 아니라 LS일렉트릭·대한전선·일진전기가 같이 밀린 날이었고, 가온전선은 전날 실적으로 많이 올라 있던 만큼 되돌림도 컸습니다.
그 되돌림이 어디서 멈췄는지를 봅니다.
일봉 — 60일선을 찍고 사흘째 저가를 높였습니다
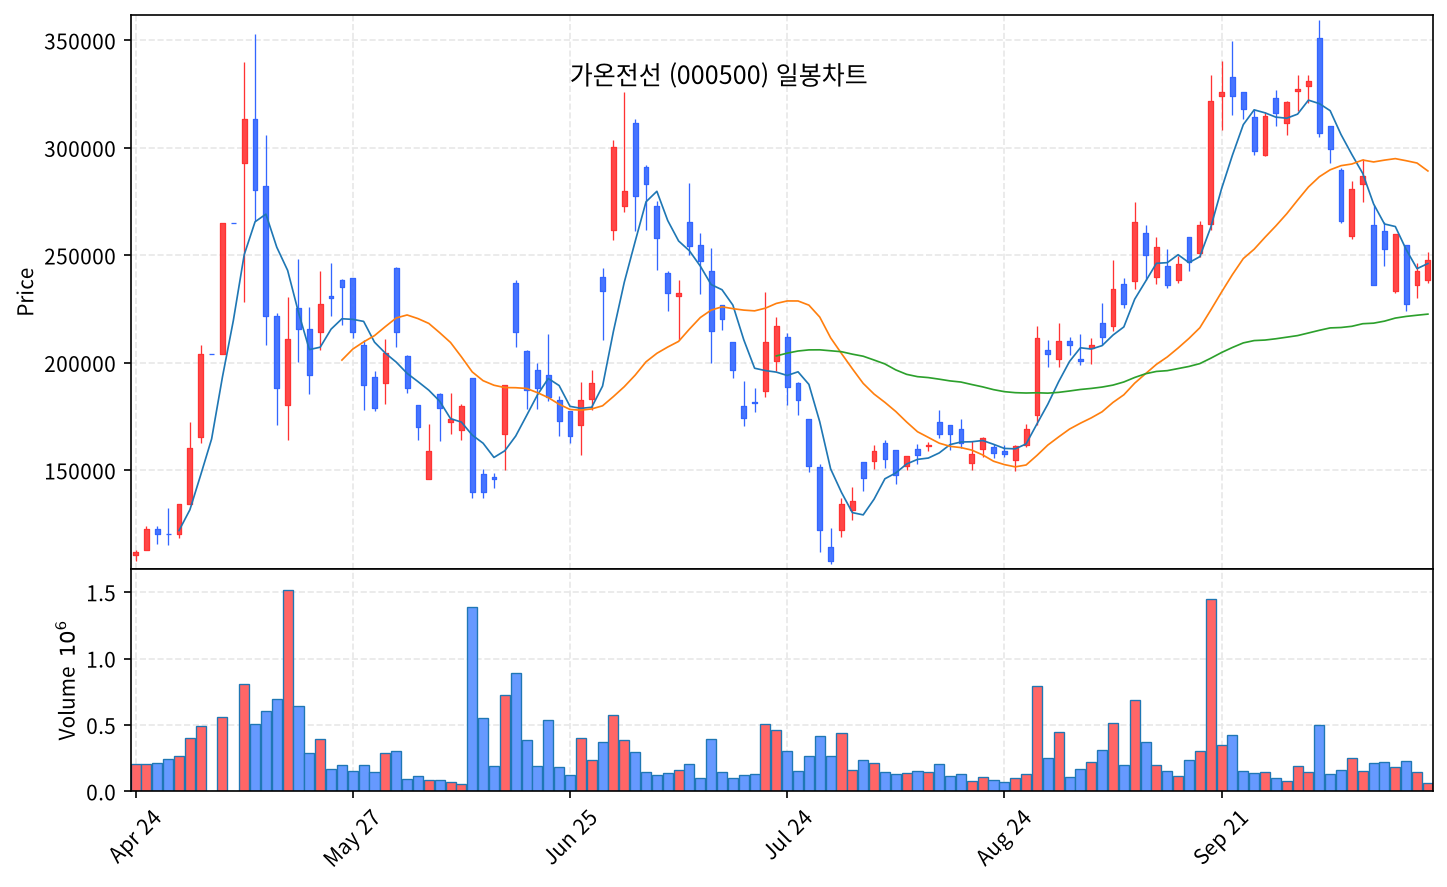
8월 하순 저가 149,500원에서 시작한 상승이 10월 7일 고가 359,500원에서 멈췄습니다. 약 한 달 반 만에 140% 오른 1파입니다. 이 1파를 기준으로 되돌림 가격을 재면 아래와 같습니다.
| 되돌림 | 가격 |
|---|---|
| 38.2% | 279,280원 |
| 50% | 254,500원 |
| 61.8% | 229,720원 |
10월 20일 저가가 224,000원이었습니다. 61.8% 되돌림 229,720원을 잠깐 뚫고 내려갔다가, 60일선 222,652원 바로 위에서 멈춰 섰습니다. 그 뒤 저가가 이렇게 올라왔습니다.
| 날짜 | 장중 저가 |
|---|---|
| 10월 20일 | 224,000원 |
| 10월 21일 | 230,000원 |
| 10월 22일 | 236,500원 |
사흘 연속 바닥이 높아진 모양입니다. 이동평균선 위치는 아래와 같습니다.
| 이동평균선 | 가격 | 종가 대비 |
|---|---|---|
| 20일선 | 289,325원 | -14.3% |
| 60일선 | 222,652원 | +11.4% |
| 120일선 | 212,946원 | +16.5% |
20일선보다 14% 아래에 있습니다. 과열된 자리가 아니라 눌린 자리라는 뜻입니다. 추세 쪽은 60일선 기울기가 최근 10거래일 +3.40%, 120일선이 +7.63%로 장기선 두 개가 함께 위를 향하고 있습니다. 구름대 상단 221,700원보다 11.9% 위이고, RSI는 45.9입니다.
정직하게 적어둘 것은 거래량입니다. 오늘 정오까지 152,787주로 20일 평균 489,793주의 0.31배입니다. 되돌림 구간에서 거래가 마르는 것 자체는 나쁜 신호가 아니지만, 반등을 확인해주는 거래량은 아직 나오지 않았습니다.
주봉 — 천장도 바닥도 함께 내려오는 중입니다
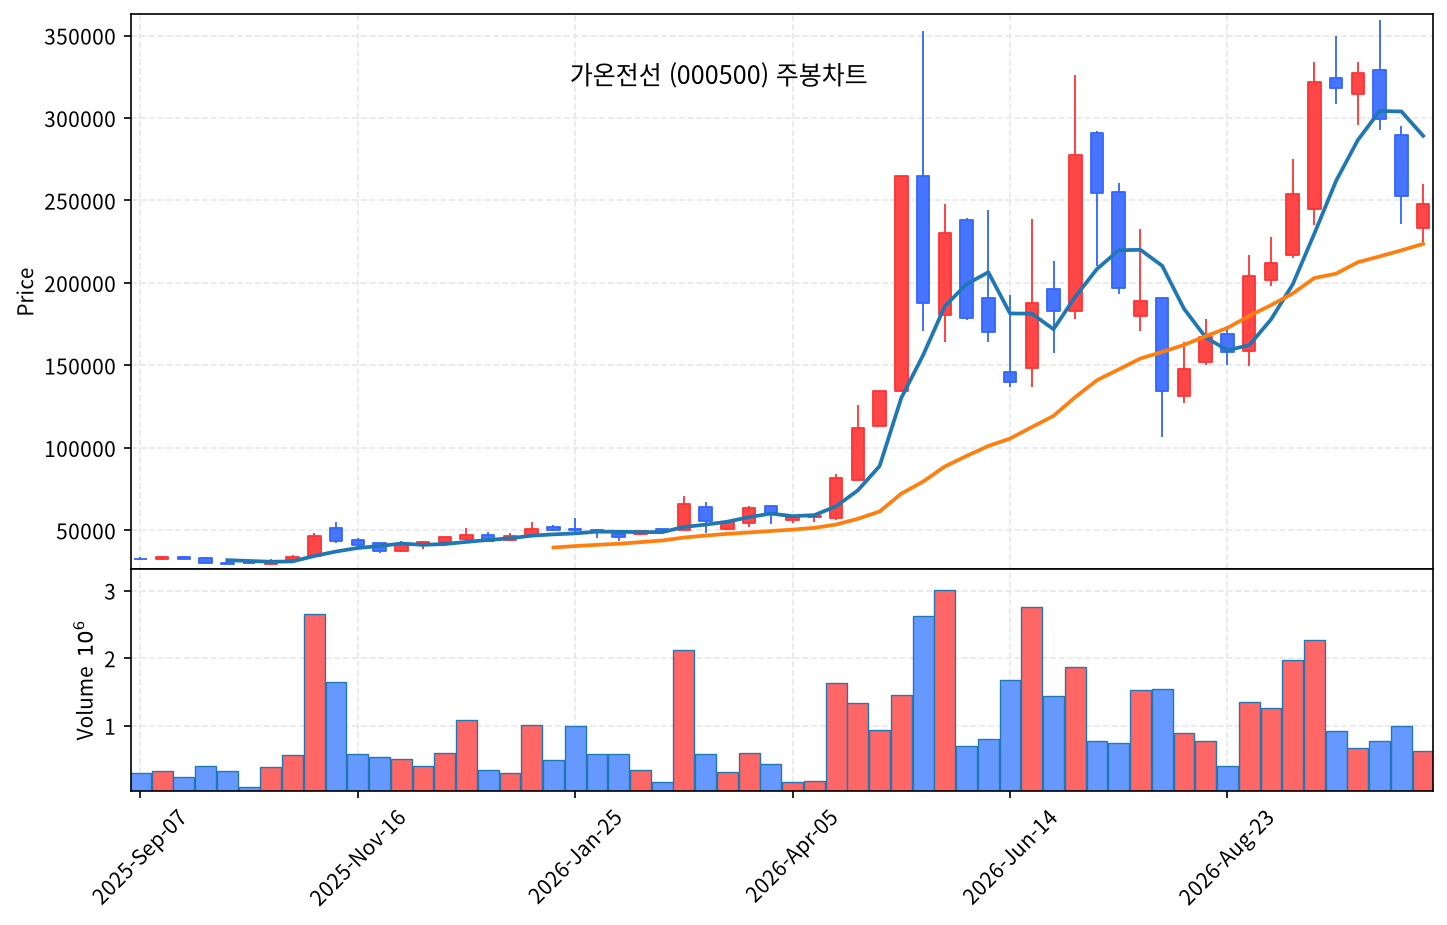
여기는 일봉과 결이 다릅니다. 주봉 고가는 10월 첫째 주 359,500원, 둘째 주 302,000원, 이번 주 265,000원으로 3주 연속 낮아졌습니다. 주봉 저가도 293,000원, 236,000원, 224,000원으로 같이 낮아졌습니다.
고점과 저점이 함께 내려오는 구간은 아직 하락 추세입니다. 일봉에서 사흘 저가가 올라온 것은 그 안에서 벌어진 짧은 반등이고, 주봉이 돌아섰다고 말하려면 최소한 고가 절하가 멈춰야 합니다. 이번 주 고가 265,000원을 다음 주가 넘어서는지가 첫 번째 확인 지점입니다.
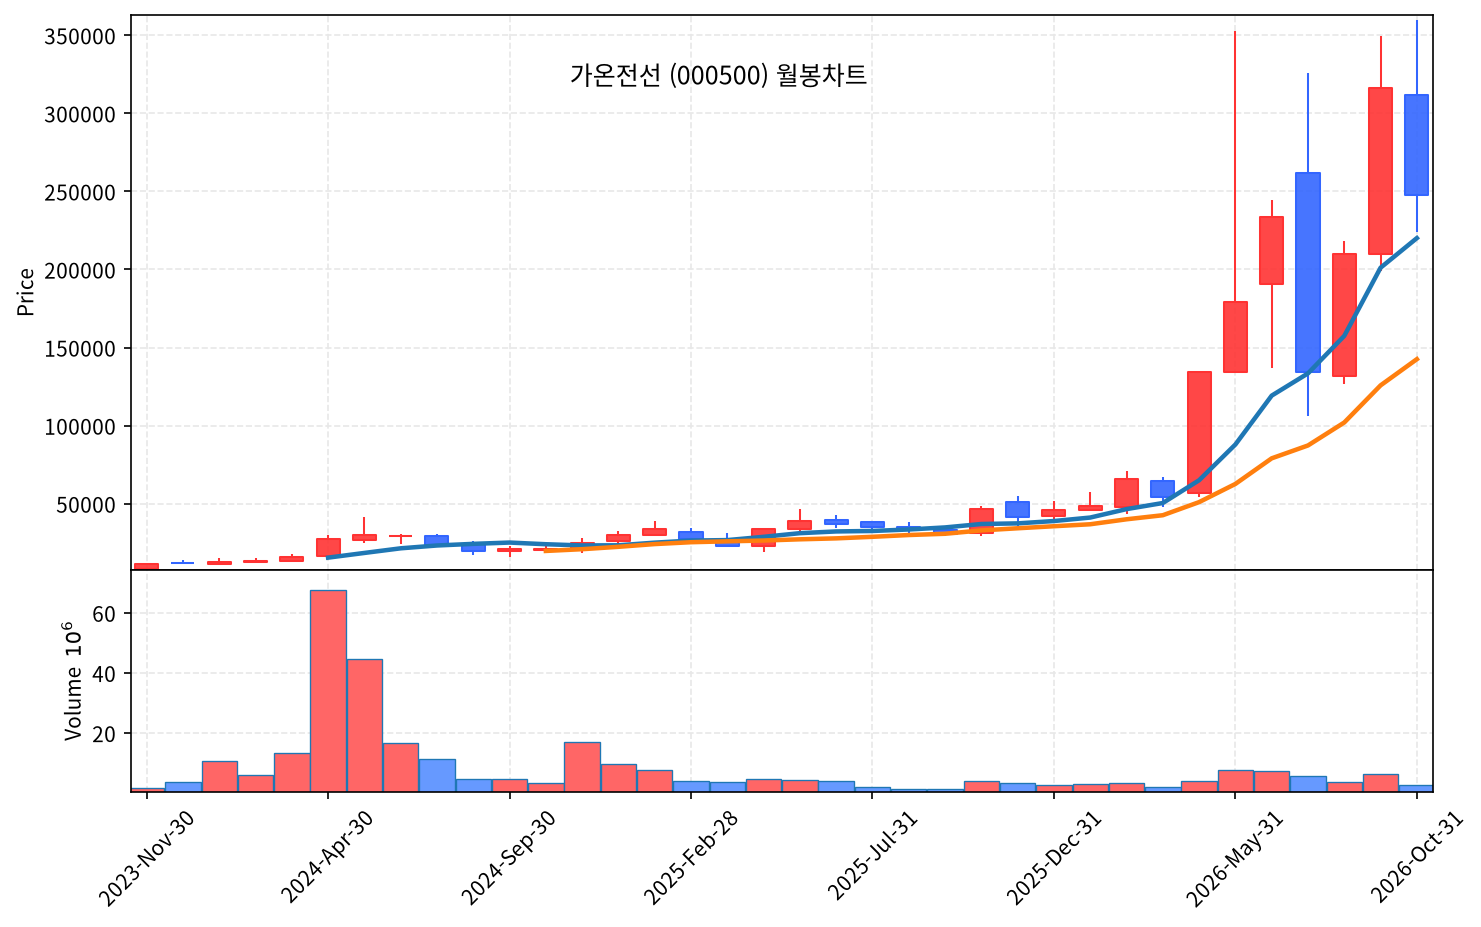
월봉 — 넉 달째 바닥이 높아졌습니다
월별 최저가를 차례로 보면 7월 102,500원, 8월 126,900원, 9월 193,700원, 10월 224,000원입니다. 넉 달 연속 바닥이 올라왔습니다.
7월에 무슨 일이 있었는지도 같이 봐야 공평합니다. 한 달 동안 고가 326,000원에서 저가 102,500원까지 68% 무너졌던 달입니다. 지금의 긴 추세는 그 자리에서 다시 올라온 것이고, 현재가는 10월 고점 359,500원 대비 31% 아래, 52주 저점 51,625원 대비로는 네 배 넘게 올라온 자리입니다. 상승폭이 컸던 만큼 되돌림도 깊게 나올 수 있는 종목이라는 뜻입니다.
5. 재무와 밸류에이션
실적부터 보겠습니다. 상반기 매출 1조 6,330억원(전년 대비 +27.3%), 영업이익 640억원(+41.8%)이었고, 3분기에 매출 9,865억원(+51.9%), 영업이익 520억원(+99.1%), 순이익 300억원을 더했습니다.
| 구분 | 매출 | 영업이익 |
|---|---|---|
| 2025년 연간 | 2조 5,457억원 | 792억원 |
| 2026년 3분기 누적 | 2조 6,194억원 | 1,160억원 |
지난해 1년치를 아홉 달 만에 넘겼습니다. 수익성 쪽도 같이 좋아졌습니다. 영업이익률이 2025년 3.1%에서 올해 누적 4.4%로, 3분기 단독으로는 5.3%까지 올라왔습니다. 전선업은 구리값을 그대로 전가하는 구조라 이익률 자체가 낮은 업종인데, 미국 버스덕트처럼 마진이 높은 제품 비중이 늘면서 나타난 변화로 읽힙니다.
문제는 가격입니다. 10월 22일 기준 주가수익비율(PER)은 최근 12개월 실적 기준 235배, 주가순자산비율(PBR)은 7.17배입니다. 가장 좋았던 3분기 순이익 300억원을 단순히 네 배로 환산해 연 1,200억원으로 놓아도, 시가총액 7조 3,849억원은 그 61배입니다. 실적이 두 배로 늘어난 것은 사실이지만, 주가는 그보다 더 많이 올라와 있습니다. 이 종목에서 가장 정직하게 봐야 할 숫자입니다.
6. 상승 촉매
하나, 버스덕트 장기계약입니다. 미국 빅테크와의 5년 계약이 2030년까지 누적 최대 4조원 이상 규모로 알려져 있고, 올해 연 500억원에서 시작합니다. 물량이 해마다 늘어나는 구조입니다.
둘, 미국 법인 매출의 레벨업입니다. LSCUS 매출 전망이 지난해 약 4,400억원에서 올해 약 8,700억원으로 두 배입니다. 미국 현지 생산이라 관세 환경에서도 유리한 자리입니다.
셋, 미국 배전망 교체 수요입니다. 데이터센터 신규 건설만이 아니라 노후 전선 교체 물량이 함께 나오고 있고, 미국과 유럽이 안보를 이유로 중국 전선업체를 막아둔 상태라 공급자가 제한돼 있습니다.
넷, 수익성 믹스 변화입니다. 영업이익률이 3.1%에서 5.3%로 올라온 흐름이 4분기에도 이어지는지가 다음 분기의 관전 포인트입니다.
7. 리스크
밸류에이션이 첫 번째입니다. 앞서 적은 PER 235배, PBR 7.17배는 실적이 좋아도 쉽게 설명되지 않는 수준입니다. 좋은 실적이 나왔는데도 다음 날 12.7% 빠진 이유 중 하나가 여기 있다고 봅니다.
재무구조도 가볍지 않습니다. 총차입금이 2023년 말 1,869억원에서 2026년 3월 말 6,103억원으로 3년 만에 세 배 넘게 늘었고, 같은 기간 부채비율은 142.2%에서 202.5%로 올라갔습니다. 2026년 1분기 영업활동현금흐름은 -1,754억원이었습니다. 북미 사업을 키우는 과정에서 운전자본이 먼저 나가는 구조인데, 성장이 멈추면 차입금만 남습니다.
변동성 이력이 무겁습니다. 10월 15일 하루 -17.9%, 10월 20일 하루 -12.7%였고, 7월에는 한 달 동안 68% 무너진 적이 있습니다. 같은 폭이 다시 나올 수 있는 종목입니다.
수급도 한쪽으로 기울어 있습니다. 최근 20거래일 외국인은 882억원 순매도입니다. 반대편에서 연기금이 9월 28일 이후 거의 매일 사들여 누적 381억원을 담았습니다. 연기금이 외국인 물량을 받아내는 구조이고, 외국인 지분율이 1.53%에 불과해 기관 수급이 끊기면 받쳐줄 축이 얇습니다.
참고로 하나 더 적어둡니다. 키움증권이 집계하는 수익률 상위 고객 보유 자료에서 가온전선은 131개 계좌에 잡혀 있고, 그들의 평균 매입단가는 127,365원입니다. 지금 사면 그들보다 두 배 가까이 비싸게 사는 자리라는 뜻입니다. 선정 기준으로 쓸 숫자는 아니지만, 지금 가격이 어디인지 가늠하는 데는 도움이 됩니다.
마지막으로 AI 인프라 투자 논쟁 자체가 남아 있습니다. 10월 20일 전선주를 통째로 밀어버린 것은 개별 기업의 실적이 아니라 "이 투자가 회수되느냐"는 질문이었습니다. 이 질문이 풀리기 전까지는 좋은 실적이 나와도 주가가 바로 따라오지 않을 수 있습니다.
8. 코리의 투자 판단
정리하면 이렇습니다. 수요 쪽은 계약서와 분기 실적이라는 확인 가능한 근거를 들고 있습니다. 미국 데이터센터 버스덕트는 모델 경쟁의 승자와 무관하게 깔려야 하는 물건이고, 그 물량이 이미 매출표에 잡혔습니다. 가격 쪽은 10월 고점에서 31% 내려와 60일선을 찍고 사흘째 저가를 높이는 중입니다.
다만 지금이 따라붙을 자리라고 보지는 않습니다. 이유가 두 가지입니다. 거래량이 20일 평균의 0.31배로 반등을 확인해주지 않았고, 주봉은 고점과 저점이 함께 내려오는 구간에 그대로 있습니다. 무엇보다 PER 235배는 좋은 실적만으로 설명되지 않습니다. 저는 확인과 이탈을 아래 가격으로 나눠 보고 있습니다.
| 구분 | 가격 | 의미 |
|---|---|---|
| 확인선 | 264,500원 | 10월 20일 고가 돌파 + 거래량 20일 평균 이상 |
| 2차 확인 | 279,280원 | 38.2% 되돌림 회복 |
| 이탈선 | 224,000원 | 10월 20일 저가 붕괴 |
| 최종 이탈 | 222,652원 | 60일선 종가 붕괴 시 시나리오 종료 |
확인선 위로 거래량을 동반해 올라설 때까지는 추격이 아니라 관찰 구간으로 보는 편이 안전해 보입니다. 다음 분기점은 4분기 실적에서 영업이익률 5%대가 유지되는지, 그리고 미국 버스덕트 물량이 연 500억원에서 얼마나 늘어나는지입니다.
AI 인프라 투자 논쟁, 지금은 숫자로 나온 실적을 믿을 때라고 보십니까 아니면 한 박자 쉬어갈 때라고 보십니까?
※ 본 글은 정보 제공을 목적으로 작성되었으며, 특정 종목의 매수·매도 추천이 아닙니다. 모든 투자 판단과 그 책임은 투자자 본인에게 있습니다.
투자분석 큐레이션 전문가 코리였습니다. 💗
댓글 쓰기