반도체 기판이 모자랍니다. 10월 19일 삼성전기가 글로벌 메모리 기업과 3,605억원 규모의 패키지기판 공급계약을 공시했는데, 공급 기간이 2027년 1월 1일부터 12월 31일까지 1년입니다. 1년 뒤에 쓸 기판을 지금 미리 잡아둔다는 뜻입니다. 그런데 같은 기판을 만드는 대덕전자 주가는 6월 고점에서 33% 내려온 자리에 있습니다.
저는 수요가 계약서로 확인되는데 주가만 빠져 있는 구간을 눈여겨봅니다. 오늘 대덕전자를 꺼내 자리를 재보니, 사흘째 저가가 120일선과 되돌림 구간이 겹친 한 띠 안에서 만들어지고 있었습니다. 정기 특집을 기다리지 않고 바로 정리해 공유드립니다.
삼성전기가 5월 이후 체결한 패키지기판 장기공급계약만 7건, 누적 4조 3,000억원입니다.
1. 즉시 발견 종목 — 대덕전자 (353200)
메모리 반도체용 BT 기판과 고성능 반도체용 FC-BGA를 함께 만드는 패키지기판 회사입니다. 10월 21일 정오 기준 132,800원으로 전일 대비 2.55% 오른 상태입니다.
고른 이유는 한 문장으로 정리됩니다. 기판 수요는 1년짜리 선계약으로 이미 확인되고 있는데, 주가는 6월 고점 198,000원 대비 32.9% 아래에 있습니다.
2. 기업 개요
코스피 전기·전자 업종이고, 상장주식수 49,416,925주에 현재가를 곱하면 시가총액은 6조 5,626억원입니다. 주력은 패키지기판입니다. 2026년 2분기 전체 매출 4,010억원 가운데 패키지기판이 3,435억원으로 85.7%를 차지했고, 이 사업 매출은 전년 동기 대비 65%, 전 분기 대비 18% 늘었습니다.
3. 왜 지금인가 — 곡괭이 관점
칩은 혼자서 메인보드에 붙지 못합니다. 칩과 기판 사이를 이어주는 받침이 패키지기판이고, 칩이 빨라지고 데이터가 많아질수록 기판의 층수와 면적이 함께 늘어납니다. 메모리 경쟁의 승자가 삼성전자든 SK하이닉스든 마이크론이든, AI 가속기를 엔비디아가 만들든 브로드컴이 만들든, 그 칩은 누군가 만든 기판 위에 올라가야 합니다. 대덕전자는 메모리용 BT 기판과 고성능 반도체용 FC-BGA를 모두 만듭니다. 전형적인 곡괭이 자리입니다.
지금 이 기판이 모자란다는 증거는 세 갈래로 나옵니다.
첫째, 계약 형태가 바뀌었습니다. 삼성전기의 10월 19일 계약은 단발 수주가 아니라 1년치를 미리 묶는 장기공급계약이고, 5월 이후 같은 형태가 7건 누적 4조 3,000억원까지 쌓였습니다. 물량이 넉넉하면 고객사가 1년 앞을 선점할 이유가 없습니다.
둘째, 대덕전자 라인이 이미 차 있습니다. 증권가 집계로 FC-BGA 가동률은 2분기 말 90% 초반에서 3분기 90% 중반으로 올라왔고, 메모리 패키지기판은 풀가동에 근접한 상태로 파악됩니다.
셋째, 가격 이야기가 나오기 시작했습니다. 증권가는 메모리 기판 판가 인상 논의가 진행 중이며 이르면 4분기 중 단행될 수 있다고 보고 있습니다. iM증권 추정으로 내년 메모리 기판 매출 7,060억원에 공헌이익률 35%를 가정하면, 판가가 10% 오를 때마다 연간 영업이익이 247억원 늘어납니다.
4. 차트 분석 — 1파 뒤 되돌림이 멈춘 자리
주가는 9월 중순부터 한 달 조금 넘게 가파르게 올랐다가, 10월 중순 지수 급락에 휩쓸려 되돌렸습니다. 지금 보는 자리는 그 되돌림이 멈춰 있는 구간입니다. 세 시간대를 차례로 보겠습니다.
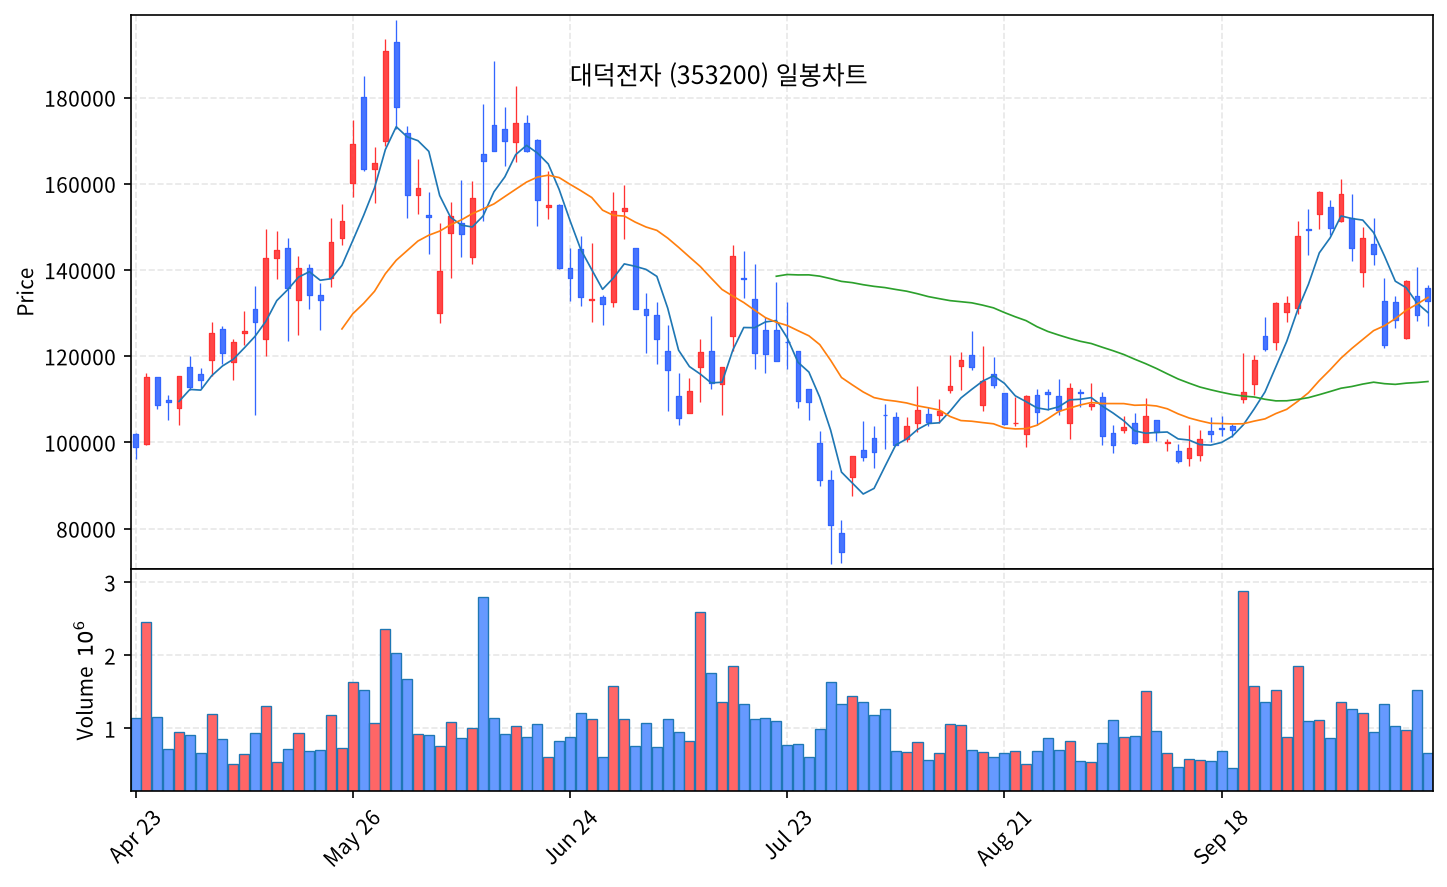
일봉 — 되돌림 구간과 120일선이 한 띠에서 겹칩니다
9월 14일 저가 95,300원에서 시작한 상승이 10월 8일 고가 161,000원에서 멈췄습니다. 약 한 달 만에 69% 오른 1파입니다. 그 뒤 10월 15일 코스피가 7.57% 빠진 날 하루에만 15.38% 밀리며 121,900원까지 되돌렸습니다.
이 1파를 기준으로 되돌림 가격을 재면 이렇습니다.
| 되돌림 | 가격 |
|---|---|
| 38.2% | 135,903원 |
| 50% | 128,150원 |
| 61.8% | 120,397원 |
10월 15일 저가 121,900원은 61.8% 자리 부근이었고, 10월 20일 저가는 128,200원으로 50% 자리와 사실상 같았습니다. 오늘 저가는 127,000원입니다. 그리고 120일선이 126,344원으로 바로 이 띠 안에 놓여 있습니다. 사흘 연속 저가가 같은 구간에서 만들어지고 있다는 뜻입니다.
이동평균선 위치는 아래와 같습니다.
| 이동평균선 | 가격 | 종가 대비 |
|---|---|---|
| 20일선 | 133,640원 | -0.6% |
| 120일선 | 126,344원 | +5.1% |
| 60일선 | 114,135원 | +16.4% |
20일선 바로 아래에 붙어 있어 이격이 거의 없습니다. 추세 쪽도 60일선 기울기가 최근 10거래일 +2.75%, 120일선 +3.22%로 장기선 두 개가 함께 위를 향하고 있습니다.
다만 정직하게 적어둘 부분이 있습니다. 오늘 거래량은 정오까지 663,966주로 20일 평균 1,232,279주의 0.54배입니다. 가격은 올라왔는데 돈은 아직 따라붙지 않았습니다.
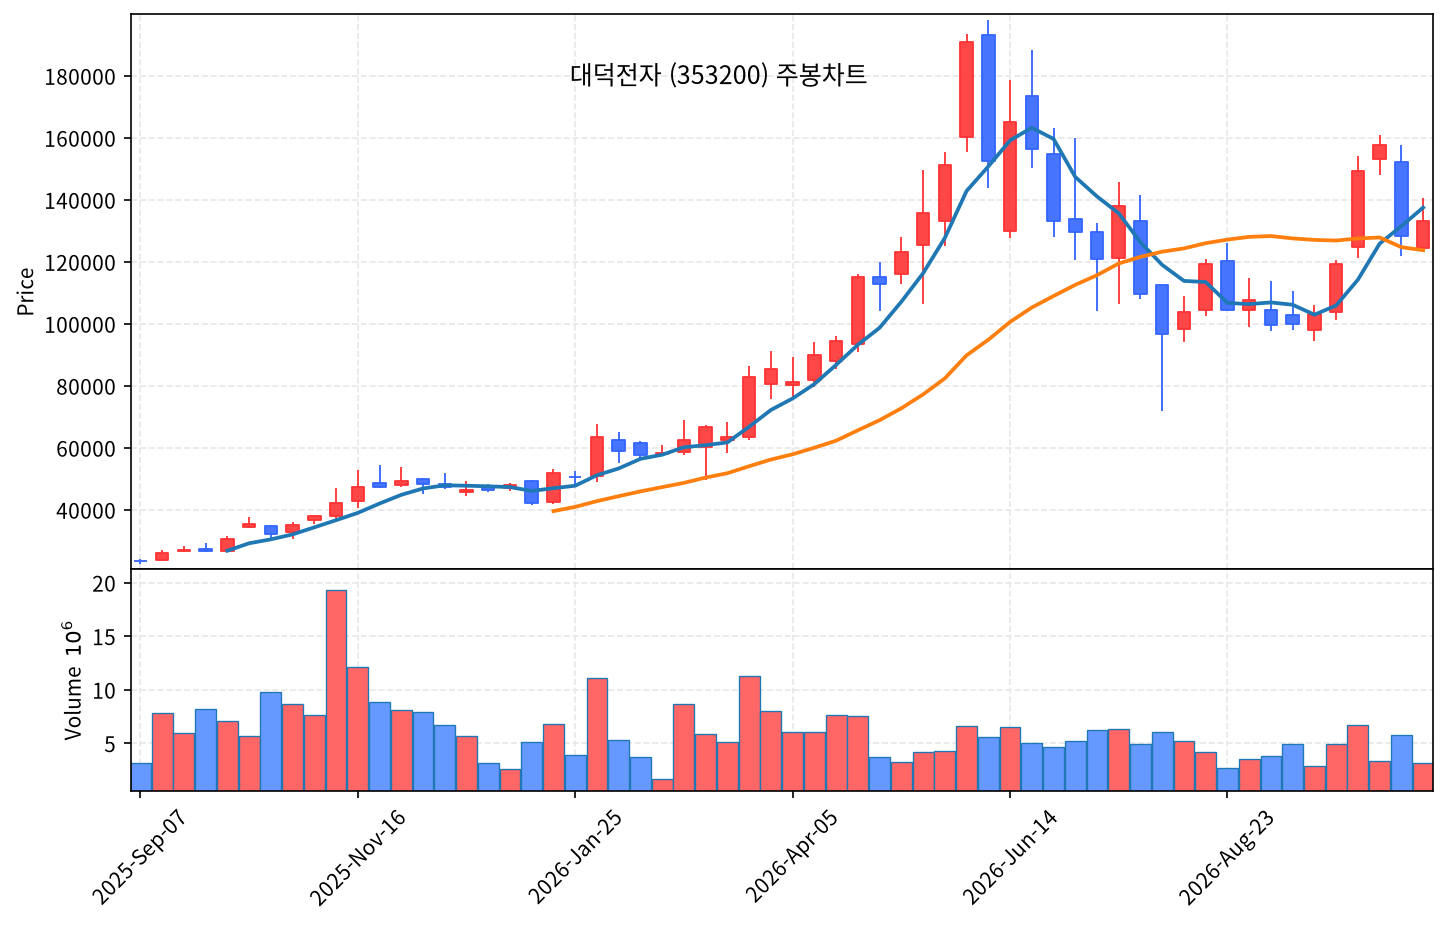
주봉 — 바닥은 올라오는데 천장은 낮아지고 있습니다
주봉 저가를 차례로 보면 7월 마지막 주 71,800원, 9월 둘째 주 94,500원, 10월 둘째 주 121,900원, 이번 주 124,100원입니다. 파동의 저점 자체가 세 단계 올라왔습니다. 봉 하나씩이 아니라 바닥 구간이 계단처럼 높아진 모양입니다.
반대쪽도 같이 봐야 공평합니다. 같은 기간 주봉 고가는 10월 첫째 주 161,000원, 둘째 주 157,700원, 이번 주 140,700원으로 3주 연속 낮아졌습니다. 큰 흐름의 바닥은 올라오는데 짧은 흐름의 천장은 내려오는 중입니다. 두 선이 좁혀지는 구간이라, 어느 쪽으로 열리는지는 아직 확인되지 않았다고 읽는 것이 맞습니다.
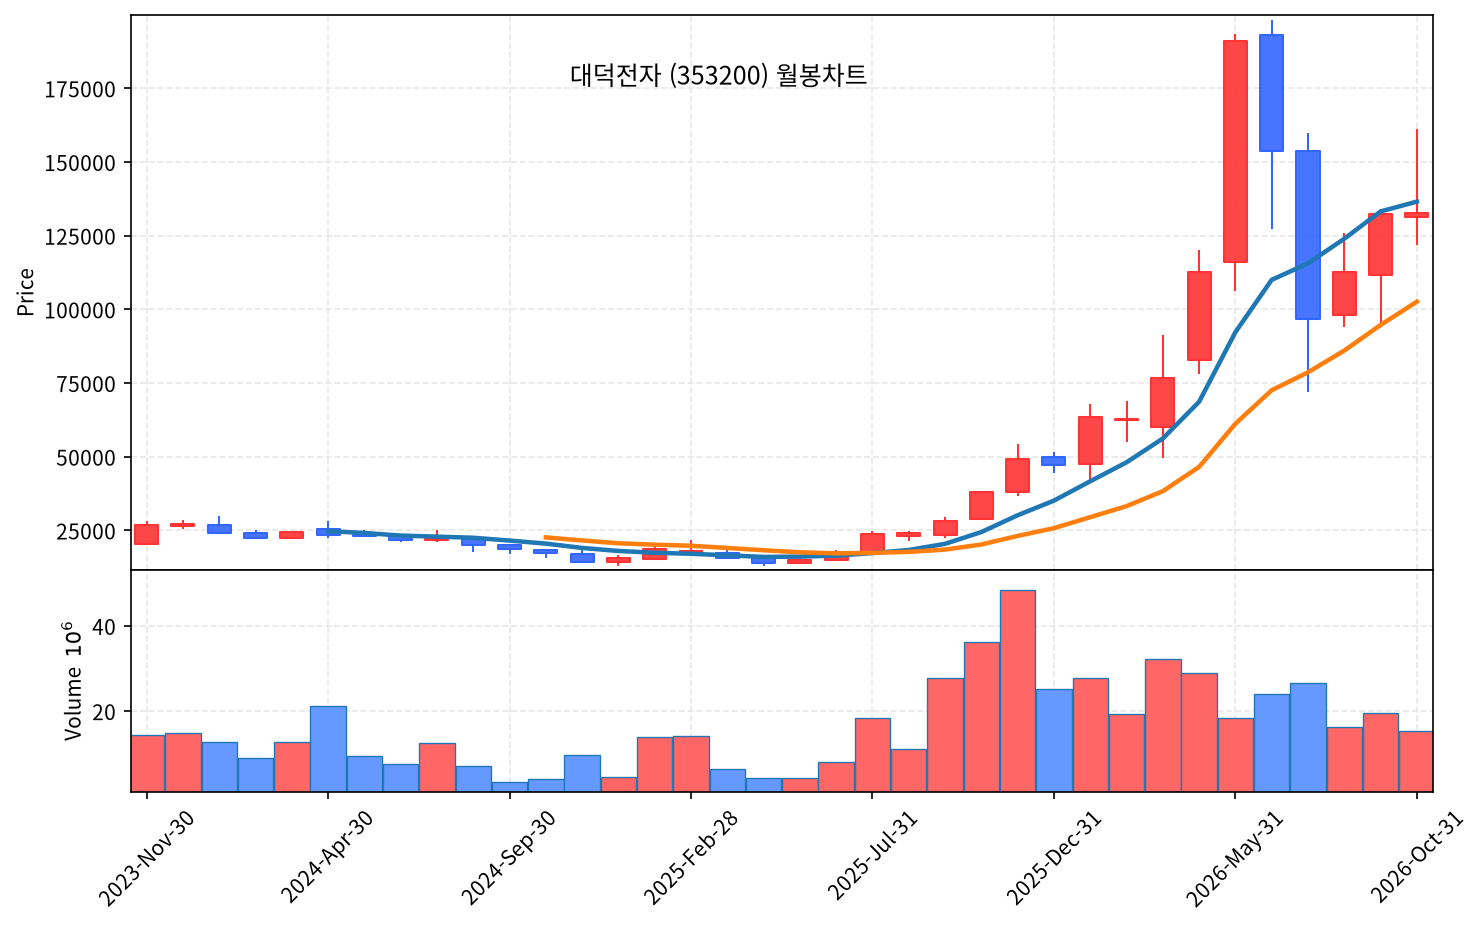
월봉 — 넉 달째 바닥이 높아졌습니다
월별 최저가는 7월 71,800원, 8월 94,000원, 9월 94,500원, 10월 121,900원입니다. 7월 한 달 동안 159,800원에서 71,800원까지 55% 무너진 뒤로 바닥이 꾸준히 올라왔습니다.
긴 그림에서 보면 이 종목은 2025년 4월 9,700원에서 2026년 6월 198,000원까지 올라온 뒤 조정을 받는 중입니다. 상승폭이 컸던 만큼 되돌림도 컸고, 현재가는 그 고점 대비 32.9% 아래입니다. 10월 봉은 시가 131,300원 위에서 양봉을 유지하고 있습니다.
5. 재무와 밸류에이션
숫자부터 보겠습니다. 2026년 1분기 매출 3,463억원(전년 대비 +61%), 영업이익 524억원으로 영업이익률 14.8%였습니다. 2분기는 매출 4,010억원(+63.1%), 영업이익 703억원, 순이익 577억원입니다. 전년 동기 영업이익이 19억원이었으니 3,666% 늘어난 셈입니다.
상반기 누계로는 매출 7,473억원, 영업이익 1,216억원, 순이익 1,032억원입니다. 지난해 상반기에 영업손실 43억원이었던 회사가 반년 만에 1,200억원대 영업이익을 낸 것입니다.
3분기 전망치는 증권사마다 이렇습니다.
| 증권사 | 매출 | 영업이익 |
|---|---|---|
| 미래에셋 | 4,190억원 | 804억원 |
| iM | - | 812억원 |
| 키움 | 4,221억원 | 750억원 |
| 유안타 | 4,182억원 | 749억원 |
미래에셋은 영업이익률 19.2%로 시장 컨센서스를 약 5% 웃돌 것으로 봤습니다. 환율은 역풍이었습니다. 원·달러 평균환율이 2분기 1,504원에서 3분기 1,421원으로 5.5% 내렸는데, iM증권은 환율 효과가 없었다면 영업이익이 900억원 안팎이었을 것으로 추정했습니다.
밸류에이션은 증권가 2027년 주당순이익 추정치 5,827원을 기준으로 하면 현재가가 PER 22.8배입니다. 목표주가는 미래에셋 180,000원, iM 190,000원으로, 현재가 대비 각각 35.5%, 43.1% 높은 수준입니다.
6. 상승 촉매
하나, 메모리 기판 선계약입니다. 삼성전기의 3,605억원 계약은 2027년 한 해치를 미리 묶은 것이고, 같은 형태가 5월 이후 7건 누적 4조 3,000억원입니다.
둘, 판가 인상 논의입니다. 이르면 4분기 중 단행 가능성이 거론되고, 10% 인상 시 대덕전자 연간 영업이익 증가분은 247억원으로 추정됩니다.
셋, 3분기 실적과 11월 기업설명회입니다. 회사는 10월 15일 11월 기업설명회 개최와 결산실적공시를 예고했습니다. 증권사 네 곳 추정치가 모두 749억원 이상으로 모여 있습니다.
넷, 데이터센터 스위치용 대면적 FC-BGA입니다. 6월 말 양산에 들어갔고 초기 수율은 70% 수준으로 파악됩니다. 4분기부터 고객사향 공급이 본격화될 전망이고, 2027년 하반기에는 피지컬 AI용 기판 양산도 목표로 하고 있습니다.
다섯, 증설입니다. 올해 확인된 투자 총액은 약 8,500억원이고 집행 기간은 2026년 7월부터 2027년 12월까지입니다. ABF 기판 생산능력은 4,500억원에서 2027년 1분기 6,500억원으로, BT 기판은 9,500억원에서 2027년 2분기 1조 2,000억원으로 늘어날 예정입니다.
7. 리스크
거래량이 첫 번째입니다. 오늘 반등은 20일 평균의 0.54배로 진행됐습니다. 되돌림 구간에서 거래가 마르는 것 자체는 나쁘지 않지만, 반등을 확인해주는 거래량은 아직 나오지 않았습니다.
수급도 한쪽으로 기울어 있습니다. 최근 20거래일 외국인은 1,617억원 순매도, 기관은 2,166억원 순매수입니다. 기관이 외국인 물량을 받아내는 구조이고, 둘이 함께 사들인 날은 20일 중 5일뿐입니다.
변동성 이력이 가볍지 않습니다. 7월 한 달 동안 159,800원에서 71,800원까지 55% 무너진 적이 있고, 10월 15일에도 하루 15.38% 빠졌습니다. 같은 폭의 움직임이 다시 나올 수 있는 종목입니다.
증설에는 시차가 있습니다. 신규 시설투자 4,970억원은 자기자본 대비 55.4% 규모이고, 증설분의 매출 기여 시점은 2027년 말로 보는 시각이 있습니다. 설비가 돌기 전에 감가상각이 먼저 들어옵니다.
마지막으로 판가 인상은 아직 '논의 중'입니다. 확정된 사실이 아니고, 원화 강세가 이어지면 인상 효과가 환율에 상쇄될 수 있습니다.
8. 코리의 투자 판단
정리하면 이렇습니다. 수요 쪽은 계약서와 가동률이라는 두 가지 확인 가능한 근거를 들고 있고, 실적도 상반기에 이미 흑자전환을 넘어 1,200억원대로 올라왔습니다. 반면 가격은 6월 고점에서 33% 내려와 120일선과 되돌림 구간이 겹친 띠에 사흘째 머물러 있습니다. 재료와 가격 사이에 거리가 벌어진 상태라는 것이 제가 오늘 이 종목을 꺼낸 이유입니다.
다만 지금 바로 따라붙을 자리라고 보지는 않습니다. 거래량이 받쳐주지 않았고 주봉 고점은 3주째 낮아지는 중입니다. 저는 확인과 이탈을 아래 가격으로 나눠 보고 있습니다.
| 구분 | 가격 | 의미 |
|---|---|---|
| 확인선 | 133,640원 | 20일선 종가 회복 + 거래량 20일 평균 이상 |
| 2차 확인 | 140,700원 | 10월 20일 고가 돌파 |
| 이탈선 | 126,344원 | 120일선 종가 붕괴 |
| 최종 이탈 | 121,900원 | 10월 15일 저가 붕괴 시 시나리오 종료 |
확인선 위로 거래량을 동반해 올라설 때까지는 추격이 아니라 관찰 구간으로 보는 편이 안전해 보입니다. 11월 기업설명회에서 3분기 실적과 판가 인상 진행 상황이 어떻게 나오는지가 다음 분기점이 되겠습니다.
※ 본 글은 정보 제공을 목적으로 작성되었으며, 특정 종목의 매수·매도 추천이 아닙니다. 모든 투자 판단과 그 책임은 투자자 본인에게 있습니다.
투자분석 큐레이션 전문가 코리였습니다. 💗
댓글 쓰기